
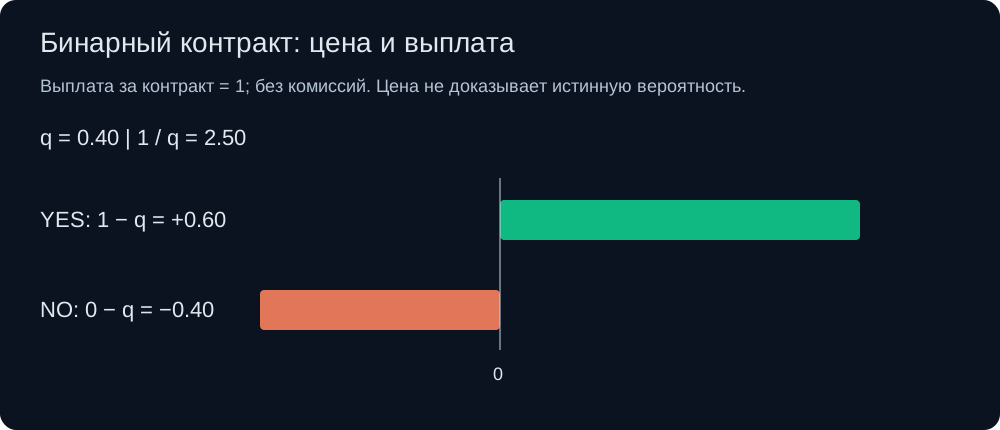
Рынки предсказаний представляют собой динамические механизмы агрегации рассеянной информации в непрерывном времени, преобразующие частные оценки в калиброванные вероятностные распределения. В любом бинарном контракте с денежным расчётом цена служит рыночной оценкой вероятности события. При нейтральности к риску и без комиссий она равна этой вероятности; реальные цены у краёв шкалы от неё отклоняются, как показывают данные в разделе 7.
1. Архитектура бинарного деривативного контракта
В своей математической первооснове контракт с бинарным исходом представляет собой элементарную ценную бумагу Эрроу-Дебрё (Arrow-Debreu security). Пусть Ω обозначает полное выборочное пространство исходов будущего события реального мира, разбитое на взаимоисключающие и исчерпывающие состояния разрешения:
Ω = { S_Yes, S_No }, где P(S_Yes) + P(S_No) = 1.000
Функция терминальной выплаты Φ(S) бинарного контракта зависит строго от наступившего состояния:
Φ(S_Yes) = $1.00
Φ(S_No)  = $0.00
В предположении риск-нейтральности участников рыночная равновесная цена P_t ∈ (0, 1) в момент времени t удовлетворяет дисконтированному условному математическому ожиданию:
P_t = e^{-r(T-t)} * E^Q[Φ(S) | F_t]
Где r обозначает безрисковую процентную ставку, T — момент экспирации контракта, Q — риск-нейтральную мартингальную вероятностную меру, а F_t — фильтрацию всей общедоступной рыночной информации, накопленной к моменту t. На коротких горизонтах, где фактор дисконтирования r(T-t) стремится к нулю, цена вырождается непосредственно в рыночную подразумеваемую вероятность:
P_t = Q(S = S_Yes | F_t)
При этих допущениях цена $0,62 означает подразумеваемую вероятность 62%. Реальные цены отклоняются от неё из-за комиссий, спреда между покупкой и продажей и отношения к риску (см. раздел 7). Если рынок слабо эффективен, ни одна торговая стратегия не способна систематически извлекать положительную избыточную доходность с поправкой на риск без обладания асимметричной частной информацией или превосходящей статистической моделью.
2. Механика автоматических маркет-мейкеров: CPMM против LMSR
Современные рынки предсказаний используют две доминирующие архитектуры алгоритмических маркет-мейкеров для обеспечения непрерывной ликвидности без необходимости постоянного присутствия маркет-мейкеров в биржевом стакане:
A. Маркет-мейкер постоянного произведения (CPMM)
Применявшийся ранними децентрализованными площадками (Polymarket использовал такие пулы в первые годы, а сейчас работает с центральной книгой лимитных заявок), алгоритм CPMM поддерживает инвариант пулов ликвидности x (токены Yes) и y (токены No), подчиняющийся уравнению:
x * y = k
Когда трейдер вносит Δc единиц обеспечения для приобретения контрактов Yes, мгновенная маржинальная цена p_{Yes} рассчитывается как отношение остаточных резервов:
p_{Yes} = y / (x + y), p_{No} = x / (x + y)
Поскольку y / (x + y) + x / (x + y) = 1.000, тождество p_{Yes} + p_{No} = 1.000 сохраняется детерминированно в любой точке кривой связывания, исключая возможность синтетического арбитража внутри самого пула ликвидности.
B. Логарифмическое правило оценки рынка Хансона (LMSR)
Предложенный Робином Хансоном алгоритм LMSR гарантирует организаторам строго ограниченный максимальный убыток при обеспечении неограниченной ликвидности для произвольного числа исходов. Для вектора состояния контрактов q = (q_1, q_2, ..., q_n) и параметра ликвидности b > 0 функция совокупной стоимости C(q) имеет вид:
C(q) = b * ln(∑_{i=1}^n e^{q_i / b})
Мгновенная маржинальная цена p_i покупки инфинитезимальной доли исхода i является частной производной функции затрат по объему контрактов:
p_i = ∂C / ∂q_i = e^{q_i / b} / (∑_{j=1}^n e^{q_j / b})
Данная математическая структура тождественна функции Softmax в машинном обучении. Она обеспечивает строгое выполнение условий стохастичности: цены всех исходов строго положительны (p_i > 0) и в сумме дают строго единицу (∑ p_i = 1.000), исключая искажения вероятностей независимо от объема транзакции.
3. Декомпозиция оверраунда и маржи оператора (Vig)
В отличие от пиринговых бирж предсказаний, где пользователи торгуют напрямую друг против друга, традиционные букмекеры закладывают структурную комиссию — оверраунд или маржу (vig). Математически оверраунд O выражается формулой:
O = ∑_{i=1}^n (1 / d_i) - 1.000
Где d_i обозначает десятичный коэффициент на исход i. Например, если в бинарном событии котировки равны 1.85 на Yes и 1.85 на No:
P_{raw}(Yes) = 1 / 1.85 = 0.5405 (54.05%)
P_{raw}(No)  = 1 / 1.85 = 0.5405 (54.05%)
Сумма = 0.5405 + 0.5405 = 1.0810 (8.10% маржи оператора)
Для извлечения истинных объективных вероятностей кванты применяют три признанных метода нормализации:
- Пропорциональная нормализация: Предполагает, что оператор распределяет маржу пропорционально каждой цене: P_{fair, i} = P_{raw, i} / ∑ P_{raw, j}. В данном примере: P_{fair} = 0,5405 / 1,0810 = 0,5000 (50,00%).
- Метод отношения шансов (odds ratio): Предполагает, что маржа умножает отношение шансов p / (1 - p) каждого исхода на один и тот же множитель; поэтому, в отличие от пропорциональной нормализации, при снятии маржи цены аутсайдеров снижаются сильнее.
- Модель Шина (Shin's Model): Предполагает, что доля z денег приходит от инсайдеров, знающих исход. Чтобы покрыть ожидаемые потери им, букмекер закладывает относительно больше маржи в аутсайдеров, поэтому при снятии маржи цены аутсайдеров снижаются сильнее, чем цены фаворитов.
Реальная маржа букмекеров того же порядка, что и в примере. В нашем замере 76 вопросов «Да/Нет» на 1win Markets (21 октября 2026 года, из одной точки) медианный оверраунд составил 7,5%. На биржах вроде Polymarket и Kalshi издержки складываются из комиссии тейкера и спреда между покупкой и продажей. Подробности и источники в нашем сравнении комиссий.
4. Таблица математической эквивалентности коэффициентов
В таблице ниже приведены строгие аналитические соответствия между биржевой ценой контракта в центах, подразумеваемой вероятностью, честным десятичным множителем и американским форматом котировок:
| Цена акции ($) | Подразумеваемая вероятность | Честный коэффициент | Американский кэф | Точка безубыточности (%) |
|---|---|---|---|---|
| $0.05 | 5.0% | 20.00x | +1900 | 5.00% |
| $0.10 | 10.0% | 10.00x | +900 | 10.00% |
| $0.20 | 20.0% | 5.00x | +400 | 20.00% |
| $0.35 | 35.0% | 2.86x | +186 | 35.00% |
| $0.50 | 50.0% | 2.00x | +100 | 50.00% |
| $0.65 | 65.0% | 1.54x | -186 | 65.00% |
| $0.80 | 80.0% | 1.25x | -400 | 80.00% |
| $0.95 | 95.0% | 1.05x | -1900 | 95.00% |
5. Математический вывод ожидаемого значения (EV) и дисперсии
Когда собственная вероятностная модель инвестора показывает, что объективная вероятность исхода p_{true} расходится с биржевой ценой контракта P_m, возникает положительное математическое ожидание (Edge).
Пусть S обозначает объем капитала, направленный на покупку контрактов по цене P_m. Приобретаемое число акций равно N = S / P_m. При наступлении экспирации выплата подчиняется условиям:
Выплата_{Успех}  = N * $1.00 = S / P_m
Выплата_{Провал} = $0.00
Дискретное математическое ожидание (Expected Value — EV) позиции выводится следующим образом:
EV = p_{true} * (Выплата_{Успех} - S) - (1 - p_{true}) * S
EV = p_{true} * [ S * (1 - P_m) / P_m ] - (1 - p_{true}) * S
EV = S * [ (p_{true} - P_m) / P_m ]
Теоретический возврат на инвестированный капитал (ROI) не зависит от абсолютного размера позиции:
ROI_{EV} = (p_{true} - P_m) / P_m
Однако положительное математическое ожидание неразрывно связано со статистической дисперсией. Дисперсия доходности за один торговый период σ^2 для отдельного бинарного контракта составляет:
σ^2 = p_{true} * (1 - p_{true}) * [ 1 / (P_m)^2 ]
Обратите внимание: по мере приближения цены P_m к нулю (крайне маловероятные события с огромными коэффициентами) дисперсия доходности возрастает квадратично. Этот строгий математический вывод объясняет колоссальную хвостовую волатильность аутсайдеров и обуславливает необходимость строгого фракционного сайзинга по критерию Келли.
6. Глубина ликвидности, влияние ордера на цену и кривые проскальзывания
На реальных децентрализованных биржах цена исполнения ордера не является константой. Любая сделка конечного объема Δx смещает равновесие пула ликвидности постоянного произведения. При подаче ордера объемом Δc на покупку акций Yes средневзвешенная цена исполнения P_{avg} оказывается выше текущей спот-цены P_{spot}:
P_{avg} = Δc / Δy = P_{spot} * [ 1 + (1 - P_{spot}) * (Δc / y) + O((Δc / y)^2) ]
Где y означает запас токенов No в пуле Yes/No из раздела 2A. В сбалансированном пуле с L токенами каждого исхода (P_{spot} = 0,5) формула сводится к P_{spot} * [1 + Δc / (2 * L)]: трата 1% от L поднимает среднюю цену примерно на 0,5%. Если алгоритм исполняет крупный по отношению к пулу ордер, чистая ожидаемая доходность снижается так:
ROI_{чистый} = (p_{true} - P_{avg}) / P_{avg} - Комиссия_{биржи}
Квантовые фонды заблаговременно рассчитывают критический объем позиции Δc^*, при котором ROI_{чистый} обращается в ноль. Превышение порога Δc^* превращает математически выгодную возможность в сделку с отрицательным ожиданием из-за самоиндуцированного проскальзывания.
7. Что показывают реальные цены: калибровка и время
Мы проверили подразумеваемые вероятности напрямую на 3 236 закрытых рынках Yes/No на Polymarket (объём от $50 000, закрытие с марта 2023 по октябрь 2026 года). Как вероятности цены в целом работали хорошо, но не на всех уровнях. Контракты дешевле 10¢ за сутки до закрытия в среднем стоили 0,86% и закрылись в Yes в 0,37% случаев, то есть аутсайдеры были переоценены; контракты по 50–80¢ закрывались в Yes чаще, чем подразумевали их цены. Полные таблицы приведены в нашем исследовании калибровки.
По мере приближения расчёта цены становятся точнее. За семь дней до закрытия 79% рынков стоили дешевле 10¢ или от 90¢, а индекс Брайера был 0,0435; за 24 часа доля составила 86%, а индекс Брайера 0,0259. Рынок впитывает новости до самого конца.
Для сравнения с опросами: в самом известном долгосрочном исследовании (Берг, Нельсон и Ритц, 2008) цены Iowa Electronic Markets сопоставили с 964 национальными опросами на пяти президентских выборах в США, и рынок оказался ближе к итоговому результату в 74% сравнений. Свободными от смещений цены при этом не являются: описанный выше перекос «фаворит-аутсайдер», комиссии и стоимость замороженного до расчёта капитала уводят цены от вероятностей.
8. Интерактивный конвертер вероятностей и практическое применение
Для практического применения рассмотренных формул в боевых алгоритмических стратегиях исследователи создают автоматизированные конвейеры, обрабатывающие биржевые стаканы, вычисляющие вероятности без маржи и непрерывно отслеживающие структуру подразумеваемой волатильности.
Вы можете самостоятельно смоделировать любые сценарии подразумеваемой вероятности, рассчитать точную комиссию любого оператора и оценить положительное математическое ожидание позиции с помощью нашего клиентского интерактивного калькулятора:
Запустить конвертер рыночных вероятностей →
Глубокое понимание механики подразумеваемой вероятности позволяет количественным трейдерам исключать скрытые комиссии платформ, выявлять статистические дисбалансы и открывать позиции со строгим математическим обоснованием по всему спектру мировых рынков событий.
