
1. Агрегация информации и активы Эрроу-Дебрё
На конкурентном рынке предсказаний бинарный контракт выплачивает $1.00 при наступлении события E и $0.00 в противном случае. В условиях риск-нейтрального ценообразования клиринговая цена P_t(E) отражает консенсусное математическое ожидание наступления события при текущей рыночной информации.
Ранние исследования (Wolfers & Zitzewitz 2004; Berg et al. 2008) показали, что цены рынков предсказаний часто не уступают по точности опросам и прогнозам экспертов. Здесь калибровка не принимается на веру, а проверяется на свежих данных Polymarket.
2. Скоринговые правила и декомпозиция Мерфи
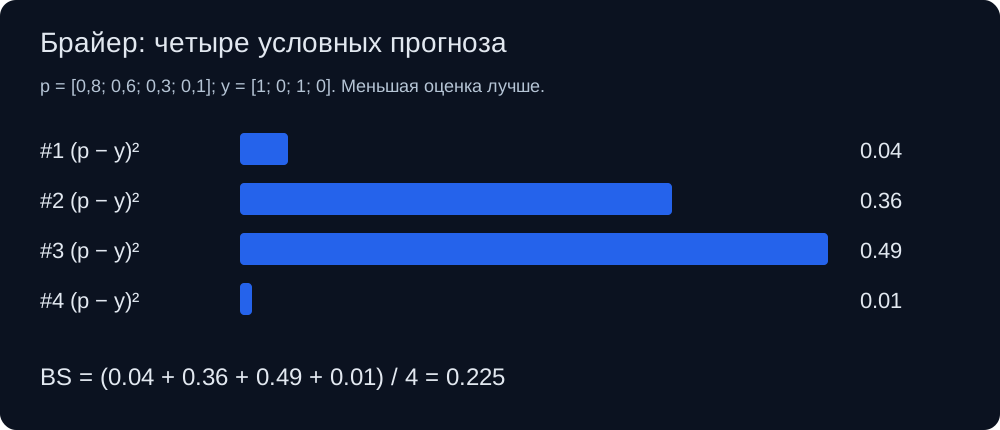
Для N бинарных рынков с ценой Yes f_i в [0, 1] и исходом o_i в {0, 1} средняя оценка Брайера равна BS = (1/N) sum((f_i - o_i)^2). Для разложения рынки делятся на 10 фиксированных ценовых диапазонов шириной 0,1 (0–10¢, 10–20¢ и так далее), поэтому число рынков в диапазонах сильно различается.
Разложение Мерфи делит оценку Брайера по диапазонам на три части: BS ≈ надёжность − разрешающая способность + неопределённость (приблизительно, потому что цены внутри диапазона не одинаковы). Неопределённость UNC = o_bar * (1 - o_bar) зависит только от того, как часто сбывался Yes. Надёжность REL = sum(N_k * (f_k - o_k)^2) / N измеряет ошибку калибровки. Разрешающая способность RES = sum(N_k * (o_k - o_bar)^2) / N показывает, насколько хорошо цены отделяют рынки, где сбылся Yes, от рынков, где сбылся No.
Таблица 1. Калибровка по ценовым диапазонам, цена Yes за 24 часа до закрытия (3 236 рынков; доходность считается только по ценам выше 0,5¢)
| Диапазон цены | Рынков | Средняя цена | Сбылся Yes | Исход − цена, п. п. | Доходность Yes (95% ДИ) |
|---|---|---|---|---|---|
| 0–10¢ | 2 433 | 0,86% | 0,37% | −0,49 | −67,3% (−92,0…−42,6) |
| 10–20¢ | 106 | 14,32% | 11,32% | −3,00 | −24,2% (−65,1…+16,7) |
| 20–30¢ | 73 | 25,48% | 21,92% | −3,56 | −18,6% (−54,0…+16,9) |
| 30–40¢ | 39 | 34,15% | 23,08% | −11,07 | −29,8% (−70,1…+10,5) |
| 40–50¢ | 36 | 44,50% | 44,44% | −0,06 | −0,8% (−37,1…+35,5) |
| 50–60¢ | 41 | 55,22% | 73,17% | +17,95 | +32,4% (+7,7…+57,1) |
| 60–70¢ | 36 | 65,42% | 86,11% | +20,69 | +32,3% (+14,9…+49,8) |
| 70–80¢ | 59 | 75,11% | 86,44% | +11,33 | +14,8% (+3,1…+26,4) |
| 80–90¢ | 66 | 85,06% | 86,36% | +1,30 | +1,5% (−8,3…+11,3) |
| 90–100¢ | 347 | 98,01% | 98,56% | +0,55 | +0,6% (−0,7…+1,9) |
3. Данные и результаты
В выборку вошли 3 236 закрытых рынков Yes/No с объёмом торгов не меньше $50 000 и часовой ценой за 24 часа до закрытия. Они закрылись с 13 марта 2023 по 5 октября 2026 года; данные собраны из публичных API Polymarket Gamma и CLOB 15 октября 2026 года. Yes сбылся на 17,71% рынков, отсюда неопределённость 0,1457. На события с несколькими исходами (например, по рынку на каждого кандидата) приходится 2 208 из этих рынков, поэтому их исходы не независимы.
По цене Yes за 24 часа до закрытия оценка Брайера равна 0,0259 при надёжности 0,0013 и разрешающей способности 0,1210. За 7 дней до закрытия (3 104 рынка с ценой) она растёт до 0,0435 при надёжности 0,0015 и разрешающей способности 0,0995. Низкая оценка Брайера в основном означает, что за сутки до закрытия 2 780 рынков из 3 236 (86%) уже торговались дешевле 10¢ или по 90¢ и дороже; она не значит, что эти рынки было легко обыграть. Без событий с несколькими исходами (1 028 рынков) оценка Брайера за 24 часа равна 0,0397, надёжность 0,0052.
4. Где цены отклонялись: аутсайдеры и фавориты среднего диапазона
В нижнем диапазоне (цена ниже 10¢, 2 433 рынка) средняя цена Yes была 0,86%, а Yes сбылся на 0,37% рынков. Покупка Yes по этим ценам дала −67,3% (95% интервал от −92,0% до −42,6%), покупка No дала +0,51% (от 0,26% до 0,77%), оба значения без комиссий. Доходность Yes посчитана на 669 рынках дороже 0,5¢, потому что более дешёвые скрипт пропускает; из них Yes сбылся только на 8. Около трёх четвертей диапазона дают события с несколькими исходами (1 792 рынка из 2 433, 461 из 669). На 641 отдельном рынке (из них 208 дороже 0,5¢) доходность Yes была −28,1% с интервалом от −97,0% до +40,8%, то есть ноль не исключён.
Между 50¢ и 80¢ было наоборот: Yes сбылся на 73,2%, 86,1% и 86,4% рынков при средней цене 55,2%, 65,4% и 75,1%. Покупка Yes в этих трёх диапазонах дала +32,4% (от 7,7% до 57,1%), +32,3% (от 14,9% до 49,8%) и +14,8% (от 3,1% до 26,4%) без комиссий, и знак сохраняется на отдельных рынках. В каждом диапазоне только от 36 до 59 рынков, поэтому размер эффекта неточен. По 90¢ и дороже (347 рынков) цена и частота исхода почти совпали: 98,0% против 98,6%. Всё это согласуется с перекосом фаворит/аутсайдер, но описывает прошлую выборку, а не гарантированное преимущество в торговле.
5. Как комиссии меняют преимущество
Доходности выше посчитаны без комиссий. Если площадка берёт комиссию c с прибыли, контракт Yes, купленный по цене x, приносит чистую прибыль (1 − x)(1 − c) при исходе Yes и теряет x при исходе No. Точка безубыточности сдвигается с x до p_be = x / [x + (1 − x)(1 − c)]. Для трейдера, который сам оценивает вероятность в p (q = 1 − p), доля Келли равна f* = (b·p − q) / b при чистом коэффициенте b = (1 − x)(1 − c) / x.
Пример: трейдер оценивает p в 65% для контракта по 60¢. Без комиссии полная доля Келли равна 12,5%, при комиссии 2% с прибыли 11,4%, при 10% с прибыли 6,7%. Точка безубыточности сдвигается с 60,0% до 60,5% и 62,5%. Комиссии зависят от площадки и меняются со временем, поэтому перед сделкой сверяйтесь с действующей страницей комиссий площадки.
6. Воспроизводимость
Датасет (polymarket-resolved-markets-2023-2026.csv), скрипт анализа (polymarket_calibration_analysis.py), его результат (polymarket_calibration_results.json) и README с описанием столбцов и правил отбора лежат в /papers/. Запуск скрипта воспроизводит оценки и таблицы этой страницы; число рынков дороже 0,5¢ (669 и 208) посчитано прямо по CSV, а пример с комиссиями в разделе 5 считается отдельно. Прежняя версия страницы опиралась на синтетический набор данных; это были не реальные данные, и он больше не используется.
