
1. Agregación de Información y Activos Arrow-Debreu
En un mercado de predicción eficiente, un contrato binario liquida $1.00 si el evento ocurre y $0.00 en caso contrario. El precio de compensación refleja el consenso sobre la probabilidad esperada del evento bajo la información disponible.
Estudios anteriores (Wolfers & Zitzewitz 2004; Berg et al. 2008) encontraron que los precios de los mercados de predicción solían ser al menos tan precisos como las encuestas y los pronósticos de expertos. Este estudio no da la calibración por supuesta: la comprueba con datos recientes de Polymarket.
2. Reglas de Puntuación y Descomposición de Murphy
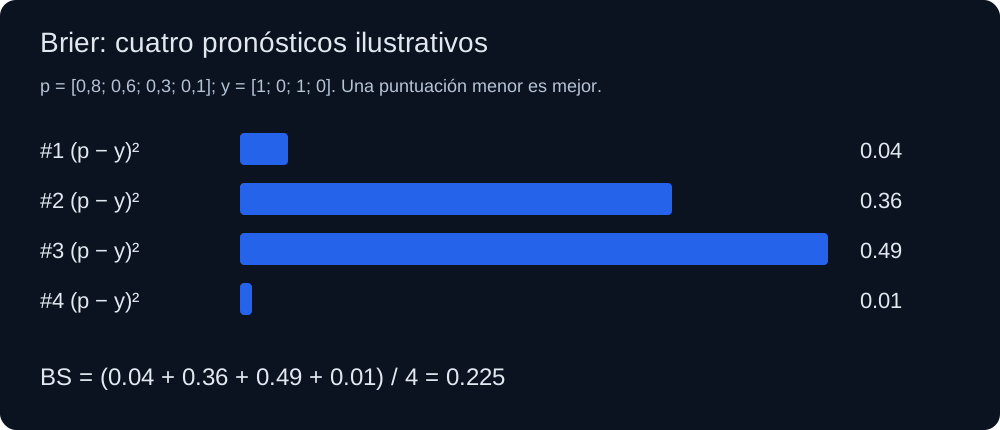
Para N mercados binarios con precio del Sí f_i en [0, 1] y resultado o_i en {0, 1}, la puntuación de Brier media es BS = (1/N) sum((f_i - o_i)^2). Para la descomposición, los mercados se agrupan en 10 tramos de precio fijos de 0,1 de ancho (0–10¢, 10–20¢, etc.), por lo que los tramos contienen cantidades de mercados muy distintas.
La descomposición de Murphy divide la puntuación de Brier por tramos en tres partes: BS ≈ Fiabilidad − Resolución + Incertidumbre (de forma aproximada, porque los precios dentro de un tramo no son idénticos). La incertidumbre UNC = o_bar * (1 - o_bar) solo depende de la frecuencia con que se resolvió el Sí. La fiabilidad REL = sum(N_k * (f_k - o_k)^2) / N mide el error de calibración. La resolución RES = sum(N_k * (o_k - o_bar)^2) / N mide lo bien que los precios separan los mercados que se resuelven en Sí de los que se resuelven en No.
Tabla 1. Calibración por tramos de precio, precio del Sí 24 horas antes del cierre (3.236 mercados; el rendimiento solo usa precios superiores a 0,5¢)
| Tramo de precio | Mercados | Precio medio | Resuelto Sí | Resultado − precio, p. p. | Rendimiento del Sí (IC 95%) |
|---|---|---|---|---|---|
| 0–10¢ | 2.433 | 0,86% | 0,37% | −0,49 | −67,3% (−92,0…−42,6) |
| 10–20¢ | 106 | 14,32% | 11,32% | −3,00 | −24,2% (−65,1…+16,7) |
| 20–30¢ | 73 | 25,48% | 21,92% | −3,56 | −18,6% (−54,0…+16,9) |
| 30–40¢ | 39 | 34,15% | 23,08% | −11,07 | −29,8% (−70,1…+10,5) |
| 40–50¢ | 36 | 44,50% | 44,44% | −0,06 | −0,8% (−37,1…+35,5) |
| 50–60¢ | 41 | 55,22% | 73,17% | +17,95 | +32,4% (+7,7…+57,1) |
| 60–70¢ | 36 | 65,42% | 86,11% | +20,69 | +32,3% (+14,9…+49,8) |
| 70–80¢ | 59 | 75,11% | 86,44% | +11,33 | +14,8% (+3,1…+26,4) |
| 80–90¢ | 66 | 85,06% | 86,36% | +1,30 | +1,5% (−8,3…+11,3) |
| 90–100¢ | 347 | 98,01% | 98,56% | +0,55 | +0,6% (−0,7…+1,9) |
3. Datos y resultados
El conjunto incluye 3.236 mercados Sí/No resueltos con un volumen acumulado de al menos 50.000 dólares y precio horario 24 horas antes del cierre. Cerraron entre el 13 de marzo de 2023 y el 5 de octubre de 2026 y se recopilaron de las API públicas Gamma y CLOB de Polymarket el 15 de octubre de 2026. El Sí se resolvió en el 17,71% de los mercados, lo que da una incertidumbre de 0,1457. Los eventos con varios resultados (por ejemplo, un mercado por candidato) suman 2.208 de estos mercados, así que sus resultados no son independientes.
Con el precio del Sí 24 horas antes del cierre, la puntuación de Brier es 0,0259, con fiabilidad 0,0013 y resolución 0,1210. Siete días antes del cierre (3.104 mercados con precio) sube a 0,0435, con fiabilidad 0,0015 y resolución 0,0995. La puntuación baja se debe sobre todo a que, un día antes del cierre, 2.780 de los 3.236 mercados (86%) ya cotizaban por debajo de 10¢ o a 90¢ o más; no significa que fuera fácil batir a estos mercados. Sin los eventos con varios resultados (1.028 mercados), la puntuación de Brier a 24 horas es 0,0397 y la fiabilidad, 0,0052.
4. Dónde se desviaron los precios: longshots y favoritos de rango medio
En el tramo más bajo (precio inferior a 10¢, 2.433 mercados), el precio medio del Sí fue del 0,86% y el Sí se resolvió en el 0,37% de los mercados. Comprar Sí a esos precios rindió un −67,3% (intervalo del 95%: del −92,0% al −42,6%) y comprar No, un +0,51% (del 0,26% al 0,77%), ambos antes de comisiones. El rendimiento del Sí se calcula sobre los 669 mercados con precio superior a 0,5¢, porque el script omite los más baratos; solo 8 de ellos se resolvieron en Sí. Unas tres cuartas partes del tramo proceden de eventos con varios resultados (1.792 de 2.433 mercados; 461 de los 669). En los 641 mercados independientes (208 de ellos por encima de 0,5¢), el rendimiento del Sí fue del −28,1%, con un intervalo del −97,0% al +40,8%, que no excluye el cero.
Entre 50¢ y 80¢ ocurrió lo contrario: el Sí se resolvió en el 73,2%, el 86,1% y el 86,4% de los mercados con precios medios del 55,2%, el 65,4% y el 75,1%. Comprar Sí en estos tres tramos rindió un +32,4% (del 7,7% al 57,1%), un +32,3% (del 14,9% al 49,8%) y un +14,8% (del 3,1% al 26,4%) antes de comisiones, y el signo se mantiene en los mercados independientes. Cada tramo contiene solo entre 36 y 59 mercados, así que el tamaño del efecto es incierto. A 90¢ o más (347 mercados), el precio y la frecuencia del resultado casi coincidieron: 98,0% frente a 98,6%. Todo ello es coherente con un sesgo favorito-longshot, pero describe una muestra pasada, no una ventaja de trading garantizada.
5. Cómo cambian las comisiones la ventaja
Los rendimientos anteriores no incluyen comisiones. Si la plataforma cobra una comisión c sobre el beneficio, un contrato de Sí comprado al precio x deja un beneficio neto de (1 − x)(1 − c) si gana el Sí y pierde x si gana el No. El punto de equilibrio pasa de x a p_be = x / [x + (1 − x)(1 − c)]. Para un trader cuya propia estimación de probabilidad es p, con q = 1 − p, la fracción de Kelly es f* = (b·p − q) / b, donde b = (1 − x)(1 − c) / x es la cuota neta.
Ejemplo: un trader estima p = 65% para un contrato a 60¢. Sin comisión, la fracción de Kelly completa es del 12,5%; con una comisión del 2% sobre el beneficio, del 11,4%, y con un 10%, del 6,7%. El punto de equilibrio pasa del 60,0% al 60,5% y al 62,5%. Las comisiones dependen de cada plataforma y cambian con el tiempo, así que consulta la página de comisiones vigente de la plataforma antes de operar.
6. Reproducibilidad
El conjunto de datos (polymarket-resolved-markets-2023-2026.csv), el script de análisis (polymarket_calibration_analysis.py), su resultado (polymarket_calibration_results.json) y un README con las columnas y las reglas de selección están publicados en /papers/. Al ejecutar el script se reproducen las puntuaciones y las tablas de esta página; el número de mercados con precio superior a 0,5¢ (669 y 208) se cuenta directamente en el CSV, y el ejemplo de comisiones de la sección 5 es un cálculo aparte. Una versión anterior de esta página se basaba en un conjunto sintético; no eran datos reales y ya no se utiliza.
