
1. Agregação de Informações e Ativos Arrow-Debreu
Em um mercado de previsão competitivo, um contrato binário paga $1.00 se o evento ocorrer e $0.00 caso contrário. Sob hipóteses neutras ao risco, o preço de equilíbrio reflete a expectativa média da probabilidade do evento.
Estudos anteriores (Wolfers & Zitzewitz 2004; Berg et al. 2008) mostraram que os preços de mercados de previsão costumavam ser pelo menos tão precisos quanto pesquisas e previsões de especialistas. Este estudo não presume a calibração: ele a testa com dados recentes da Polymarket.
2. Regras de Pontuação e Decomposição de Murphy
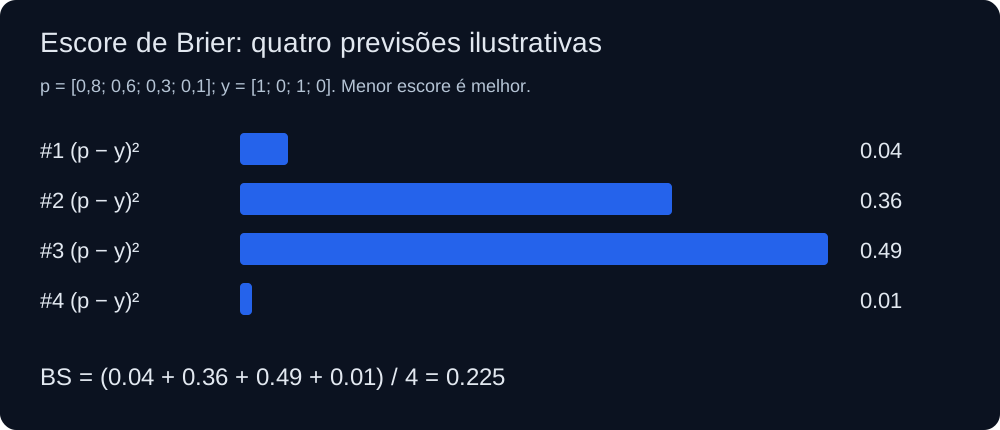
Para N mercados binários com preço do Sim f_i em [0, 1] e resultado o_i em {0, 1}, o escore de Brier médio é BS = (1/N) sum((f_i - o_i)^2). Para a decomposição, os mercados são agrupados em 10 faixas de preço fixas de largura 0,1 (0–10¢, 10–20¢ e assim por diante), então as faixas têm quantidades de mercados muito diferentes.
A decomposição de Murphy divide o escore de Brier por faixas em três partes: BS ≈ Confiabilidade − Resolução + Incerteza (aproximadamente, porque os preços dentro de uma faixa não são idênticos). A incerteza UNC = o_bar * (1 - o_bar) depende só da frequência com que o Sim se resolveu. A confiabilidade REL = sum(N_k * (f_k - o_k)^2) / N mede o erro de calibração. A resolução RES = sum(N_k * (o_k - o_bar)^2) / N mede quão bem os preços separam os mercados que se resolvem em Sim dos que se resolvem em Não.
Tabela 1. Calibração por faixa de preço, preço do Sim 24 horas antes do fechamento (3.236 mercados; o retorno usa apenas preços acima de 0,5¢)
| Faixa de preço | Mercados | Preço médio | Resolvido Sim | Resultado − preço, p.p. | Retorno do Sim (IC 95%) |
|---|---|---|---|---|---|
| 0–10¢ | 2.433 | 0,86% | 0,37% | −0,49 | −67,3% (−92,0…−42,6) |
| 10–20¢ | 106 | 14,32% | 11,32% | −3,00 | −24,2% (−65,1…+16,7) |
| 20–30¢ | 73 | 25,48% | 21,92% | −3,56 | −18,6% (−54,0…+16,9) |
| 30–40¢ | 39 | 34,15% | 23,08% | −11,07 | −29,8% (−70,1…+10,5) |
| 40–50¢ | 36 | 44,50% | 44,44% | −0,06 | −0,8% (−37,1…+35,5) |
| 50–60¢ | 41 | 55,22% | 73,17% | +17,95 | +32,4% (+7,7…+57,1) |
| 60–70¢ | 36 | 65,42% | 86,11% | +20,69 | +32,3% (+14,9…+49,8) |
| 70–80¢ | 59 | 75,11% | 86,44% | +11,33 | +14,8% (+3,1…+26,4) |
| 80–90¢ | 66 | 85,06% | 86,36% | +1,30 | +1,5% (−8,3…+11,3) |
| 90–100¢ | 347 | 98,01% | 98,56% | +0,55 | +0,6% (−0,7…+1,9) |
3. Dados e resultados
A amostra reúne 3.236 mercados Sim/Não resolvidos com volume acumulado de pelo menos US$ 50.000 e preço horário 24 horas antes do fechamento. Eles foram encerrados entre 13 de março de 2023 e 5 de outubro de 2026 e coletados das APIs públicas Gamma e CLOB da Polymarket em 15 de outubro de 2026. O Sim se resolveu em 17,71% dos mercados, o que dá uma incerteza de 0,1457. Os eventos com vários resultados (por exemplo, um mercado por candidato) respondem por 2.208 desses mercados, então seus resultados não são independentes.
Com o preço do Sim 24 horas antes do fechamento, o escore de Brier é 0,0259, com confiabilidade 0,0013 e resolução 0,1210. Sete dias antes do fechamento (3.104 mercados com preço), ele sobe para 0,0435, com confiabilidade 0,0015 e resolução 0,0995. O escore baixo se deve principalmente ao fato de que, um dia antes do fechamento, 2.780 dos 3.236 mercados (86%) já eram negociados abaixo de 10¢ ou a 90¢ ou mais; isso não significa que fosse fácil vencer esses mercados. Sem os eventos com vários resultados (1.028 mercados), o escore de Brier em 24 horas é 0,0397 e a confiabilidade, 0,0052.
4. Onde os preços se desviaram: azarões e favoritos de faixa média
Na faixa mais baixa (preço abaixo de 10¢, 2.433 mercados), o preço médio do Sim foi 0,86% e o Sim se resolveu em 0,37% dos mercados. Comprar Sim a esses preços rendeu −67,3% (intervalo de 95%: de −92,0% a −42,6%), e comprar Não rendeu +0,51% (de 0,26% a 0,77%), ambos antes das taxas. O retorno do Sim é calculado nos 669 mercados com preço acima de 0,5¢, porque o script ignora os mais baratos; só 8 deles se resolveram em Sim. Cerca de três quartos da faixa vêm de eventos com vários resultados (1.792 de 2.433 mercados; 461 dos 669). Nos 641 mercados independentes (208 deles acima de 0,5¢), o retorno do Sim foi −28,1%, com intervalo de −97,0% a +40,8%, que não exclui o zero.
Entre 50¢ e 80¢ aconteceu o contrário: o Sim se resolveu em 73,2%, 86,1% e 86,4% dos mercados com preços médios de 55,2%, 65,4% e 75,1%. Comprar Sim nessas três faixas rendeu +32,4% (de 7,7% a 57,1%), +32,3% (de 14,9% a 49,8%) e +14,8% (de 3,1% a 26,4%) antes das taxas, e o sinal se mantém nos mercados independentes. Cada faixa tem só de 36 a 59 mercados, então o tamanho do efeito é incerto. A 90¢ ou mais (347 mercados), preço e frequência do resultado quase coincidiram: 98,0% contra 98,6%. Tudo isso é compatível com um viés favorito-azarão, mas descreve uma amostra passada, não uma vantagem de trading garantida.
5. Como as taxas mudam a vantagem
Os retornos acima não incluem taxas. Se a plataforma cobra uma taxa c sobre o lucro, um contrato de Sim comprado ao preço x gera lucro líquido de (1 − x)(1 − c) se o Sim vencer e perde x se o Não vencer. O ponto de equilíbrio passa de x para p_be = x / [x + (1 − x)(1 − c)]. Para um trader cuja própria estimativa de probabilidade é p, com q = 1 − p, a fração de Kelly é f* = (b·p − q) / b, em que b = (1 − x)(1 − c) / x são as odds líquidas.
Exemplo: um trader estima p = 65% para um contrato a 60¢. Sem taxa, a fração de Kelly completa é 12,5%; com taxa de 2% sobre o lucro, 11,4%; com 10%, 6,7%. O ponto de equilíbrio passa de 60,0% para 60,5% e 62,5%. As taxas variam por plataforma e mudam com o tempo, então confira a página de taxas vigente da plataforma antes de operar.
6. Reprodutibilidade
O conjunto de dados (polymarket-resolved-markets-2023-2026.csv), o script de análise (polymarket_calibration_analysis.py), seu resultado (polymarket_calibration_results.json) e um README com as colunas e as regras de seleção estão publicados em /papers/. Executar o script reproduz os escores e as tabelas desta página; a quantidade de mercados com preço acima de 0,5¢ (669 e 208) é contada diretamente no CSV, e o exemplo de taxas da seção 5 é um cálculo à parte. Uma versão anterior desta página se baseava em um conjunto sintético; não eram dados reais, e ele não é mais usado.
