
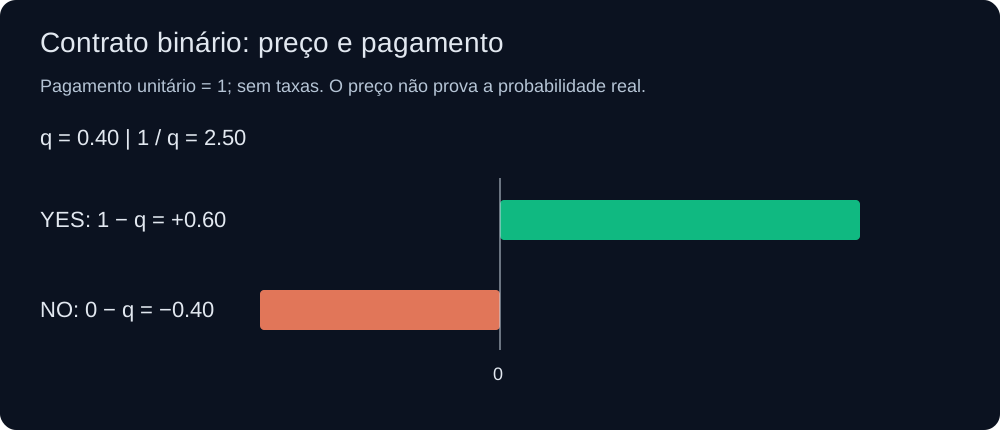
Mercados de previsão representam mecanismos dinâmicos em tempo contínuo projetados para agregar informações privadas dispersas em distribuições de probabilidade de consenso calibradas. Em qualquer contrato binário liquidado em dinheiro, o preço funciona como a estimativa do mercado para a probabilidade do evento. Sob neutralidade ao risco e sem taxas, ele é igual a essa probabilidade; os preços reais se afastam dela nos extremos, como mostram os dados da seção 7.
1. A Arquitetura do Contrato Derivativo Binário
Em seu núcleo conceitual mais elementar, um contrato de desfecho binário constitui um título puro de Arrow-Debreu. Seja Ω o espaço amostral completo de um evento futuro do mundo real, particionado em estados de resolução mutuamente exclusivos e exaustivos:
Ω = { S_Sim, S_Nao }, onde P(S_Sim) + P(S_Nao) = 1.000
A função de pagamento terminal Φ(S) do contrato é estritamente contingente ao estado final verificado:
Φ(S_Sim) = $1.00
Φ(S_Nao) = $0.00
Sob a premissa de neutralidade ao risco, o preço de equilíbrio de mercado P_t ∈ (0, 1) no instante temporal t satisfaz a expectativa matemática condicional descontada:
P_t = e^{-r(T-t)} * E^Q[Φ(S) | F_t]
Onde r representa a taxa livre de risco anualizada, T é a data de expiração do contrato, Q é a medida de probabilidade martingale neutra ao risco, e F_t representa a filtração de todas as informações publicamente disponíveis até o instante t. Em horizontes temporais curtos onde r(T-t) tende a zero, o preço simplifica-se diretamente na probabilidade implícita de mercado:
P_t = Q(S = S_Sim | F_t)
Sob essas hipóteses, um preço de $0,62 significa uma probabilidade implícita de 62%. Os preços reais se desviam disso por causa de taxas, do spread entre compra e venda e das preferências de risco (veja a seção 7). Caso o mercado opere sob eficiência fraca, nenhuma estratégia de negociação consegue extrair retornos excedentes consistentes sem deter assimetria informacional ou modelagem estatística superior à média dos participantes marginais.
2. Mecânica dos Formadores de Mercado Automatizados: CPMM vs. LMSR
Os mercados preditivos contemporâneos utilizam duas arquiteturas algorítmicas preponderantes para prover liquidez perpétua sem depender exclusivamente da profundidade de livros de ofertas tradicionais:
A. O Formador de Mercado de Produto Constante (CPMM)
Usado pelas primeiras plataformas descentralizadas de previsão (o Polymarket operou pools assim nos primeiros anos e hoje usa um livro central de ordens limitadas), o CPMM preserva reservas colaterais invariantes x (representando cotas Sim) e y (representando cotas Não) regidas pela equação:
x * y = k
Quando um investidor aporta Δc unidades monetárias para adquirir contratos Sim, o preço instantâneo marginal p_{Sim} é determinado dinamicamente pela razão de reservas remanescentes:
p_{Sim} = y / (x + y), p_{Nao} = x / (x + y)
Como y / (x + y) + x / (x + y) = 1,000, a condição de paridade p_{Sim} + p_{Nao} = 1,000 mantém-se estritamente garantida em todos os pontos da curva de vinculação, neutralizando arbitragens sintéticas no interior do próprio pool.
B. Regra de Pontuação de Mercado Logarítmica de Hanson (LMSR)
Desenvolvida pelo economista Robin Hanson, a LMSR oferece perda máxima estritamente limitada para os organizadores do mercado, assegurando liquidez contínua para qualquer número de desfechos combinatórios. Para um vetor de estados q = (q_1, q_2, ..., q_n) com parâmetro de liquidez b > 0, a função de custo global C(q) define-se como:
C(q) = b * ln(∑_{i=1}^n e^{q_i / b})
O preço marginal instantâneo p_i para adquirir uma fração infinitesimal do resultado i corresponde à derivada parcial do custo em relação à quantidade:
p_i = ∂C / ∂q_i = e^{q_i / b} / (∑_{j=1}^n e^{q_j / b})
Esta formulação é matematicamente análoga à função Softmax utilizada em aprendizado profundo. Ela assegura que todos os preços marginais permaneçam estritamente estocásticos, positivos (p_i > 0) e com somatório unitário (∑ p_i = 1,000), eliminando distorções probabilísticas independentemente do volume transacionado.
3. Desconstrução do Overround do Operador e da Margem (Vig)
Diferentemente dos exchanges ponto-a-ponto onde os negociadores transacionam diretamente entre si, as casas de apostas esportivas e operadores centralizados embutem uma margem estrutural chamada overround ou vigorish. O overround O é formalizado matematicamente por:
O = ∑_{i=1}^n (1 / d_i) - 1.000
Onde d_i expressa as cotações decimais cotadas para o resultado i. A título ilustrativo, se um mercado binário cotar Sim a 1,85 e Não a 1,85:
P_{bruta}(Sim) = 1 / 1.85 = 0.5405 (54.05%)
P_{bruta}(Nao) = 1 / 1.85 = 0.5405 (54.05%)
Soma = 0.5405 + 0.5405 = 1.0810 (8.10% de overround)
Para recuperar as probabilidades justas intrínsecas a partir de cotações com margem, analistas quantitativos aplicam três metodologias consagradas de desviesamento:
- Normalização Proporcional: Supõe que o operador distribui a margem na proporção de cada preço: P_{justa, i} = P_{bruta, i} / ∑ P_{bruta, j}. Neste cenário: P_{justa} = 0,5405 / 1,0810 = 0,5000 (50,00%).
- Método da Razão de Chances (Odds Ratio): Supõe que a margem multiplica a razão de chances p / (1 - p) de cada resultado pelo mesmo fator; assim, em comparação com a normalização proporcional, retirar a margem reduz proporcionalmente mais os preços dos azarões.
- Modelo de Shin: Supõe que uma parcela z do dinheiro vem de apostadores com informação privilegiada que conhecem o resultado. Para cobrir as perdas esperadas com eles, a casa coloca proporcionalmente mais margem nos azarões, então retirar a margem reduz mais os preços dos azarões do que os dos favoritos.
As margens reais das casas são da mesma ordem deste exemplo. No nosso levantamento de 76 perguntas Sim/Não na 1win Markets (21 de outubro de 2026, a partir de um único local), o overround mediano foi de 7,5%. Em bolsas como Polymarket e Kalshi, o custo vem da taxa taker e do spread entre compra e venda. Detalhes e fontes estão na nossa comparação de taxas.
4. Tabela de Equivalência Matemática e Conversão de Odds
A tabela analítica a seguir apresenta as equivalências exatas entre centavos do contrato de previsão, probabilidade implícita percentual, multiplicadores decimais justos e a notação americana moneyline:
| Preço do Contrato ($) | Probabilidade Implícita | Multiplicador Decimal | Moneyline Americano | Taxa de Acerto para Empate |
|---|---|---|---|---|
| $0.05 | 5.0% | 20.00x | +1900 | 5.00% |
| $0.10 | 10.0% | 10.00x | +900 | 10.00% |
| $0.20 | 20.0% | 5.00x | +400 | 20.00% |
| $0.35 | 35.0% | 2.86x | +186 | 35.00% |
| $0.50 | 50.0% | 2.00x | +100 | 50.00% |
| $0.65 | 65.0% | 1.54x | -186 | 65.00% |
| $0.80 | 80.0% | 1.25x | -400 | 80.00% |
| $0.95 | 95.0% | 1.05x | -1900 | 95.00% |
5. Dedução Matemática do Valor Esperado (EV) e Variância de Carteira
Quando o modelo quantitativo proprietário do investidor aponta que a probabilidade empírica real p_{real} diverge do preço de equilíbrio de mercado P_m, estabelece-se uma margem de vantagem matemática mensurável (Edge).
Seja S o volume total de capital alocado na compra de ações ao preço unitário P_m. A quantidade de contratos adquirida é dada por N = S / P_m. Na liquidação binária definitiva, o retorno nominal obedece a:
Retorno_{Sucesso} = N * $1.00 = S / P_m
Retorno_{Fracasso} = $0.00
O Valor Esperado Matemático Discreto (Expected Value - EV) expressa-se conforme a dedução:
EV = p_{real} * (Retorno_{Sucesso} - S) - (1 - p_{real}) * S
EV = p_{real} * [ S * (1 - P_m) / P_m ] - (1 - p_{real}) * S
EV = S * [ (p_{real} - P_m) / P_m ]
O retorno percentual sobre o investimento teórico (ROI do EV) torna-se independente da dimensão absoluta da alocação de capital:
ROI_{EV} = (p_{real} - P_m) / P_m
Contudo, a obtenção de EV positivo é indissociável da variância amostral. A variância do retorno de período único σ^2 para um contrato binário individual é dada por:
σ^2 = p_{real} * (1 - p_{real}) * [ 1 / (P_m)^2 ]
Observe com atenção que à medida que P_m converge para zero (apostas em eventos improváveis com odds elevadas), a variância do retorno explode em progressão quadrática. Essa verdade matemática expõe por que apostar em zebras impõe volatilidade extrema de cauda, demandando rigoroso dimensionamento fracionário de posições por meio do Critério de Kelly.
6. Profundidade de Liquidez, Impacto no Preço e Curvas de Deslizamento
Nos ambientes práticos de negociação descentralizada, o preço de execução não é estático. Cada ordem com dimensão financeira significativa Δx altera o estado das reservas no pool de liquidez constante. Ao submeter uma ordem de magnitude Δc para compra de tokens Sim, o preço médio ponderado de execução P_{medio} excede substancialmente o preço à vista spot P_{spot}:
P_{medio} = Δc / Δy = P_{spot} * [ 1 + (1 - P_{spot}) * (Δc / y) + O((Δc / y)^2) ]
Onde y é a reserva de tokens Não no pool Sim/Não da seção 2A. Num pool equilibrado com L tokens de cada resultado (P_{spot} = 0,5), isso se reduz a P_{spot} * [1 + Δc / (2 * L)]: gastar 1% de L eleva o preço médio em cerca de 0,5%. Quando um algoritmo executa uma ordem grande em relação ao pool, a rentabilidade líquida degrada-se assim:
ROI_{liquido} = (p_{real} - P_{medio}) / P_{medio} - Taxa_{protocolo}
Desks quantitativos calculam com precisão o montante crítico de alocação Δc^* no qual ROI_{liquido} atinge zero. Qualquer ordem que ultrapasse Δc^* converte uma oportunidade matematicamente favorável em valor esperado negativo devido ao deslizamento autoinduzido de liquidez.
7. O Que os Preços Reais Mostram: Calibração e Tempo
Testamos as probabilidades implícitas diretamente em 3.236 mercados Sim/Não resolvidos da Polymarket (volume de pelo menos $50.000, encerrados entre março de 2023 e outubro de 2026). Lidos como probabilidades, os preços se saíram bem no geral, mas não em todos os níveis. Contratos abaixo de 10¢ um dia antes do fechamento tinham média de 0,86% e resolveram Sim em 0,37% dos casos, então os azarões estavam caros; contratos entre 50 e 80¢ resolveram Sim com mais frequência do que seus preços indicavam. As tabelas completas estão no nosso estudo de calibração.
Os preços também ficam mais nítidos à medida que a resolução se aproxima. Sete dias antes do fechamento, 79% dos mercados estavam abaixo de 10¢ ou a partir de 90¢, e o Brier score era 0,0435; 24 horas antes, essa parcela era de 86% e o Brier score de 0,0259. O mercado continua absorvendo notícias até o fim.
Na comparação com pesquisas, o estudo de longo prazo mais conhecido (Berg, Nelson e Rietz, 2008) comparou os preços do Iowa Electronic Markets com 964 pesquisas nacionais em cinco eleições presidenciais dos EUA e encontrou o mercado mais perto do resultado final em 74% das comparações. Os preços não estão livres de vieses: o padrão favorito-zebra visto acima, as taxas e o custo de prender capital até a resolução afastam os preços das probabilidades.
8. Calculadora de Probabilidade Interativa e Estrutura Algorítmica
Para converter essas equações e teoremas fundamentais em rotinas operacionais no ambiente de produção, pesquisadores e traders desenvolvem pipelines computacionais que capturam livros de ordens em tempo real, calculam probabilidades neutras de margem e monitoram variações de volatilidade implícita instantaneamente.
Você pode simular cenários personalizados de probabilidade implícita, mensurar o impacto das margens dos operadores e quantificar o retorno esperado positivo ajustado ao risco utilizando nosso módulo computacional interativo client-side:
Acessar Conversor de Mercados para Probabilidade →
Ao dominar com profundidade a mecânica probabilística implícita, participantes quantitativos neutralizam custos intermediários de plataformas, isolam anomalias estatísticas e executam posições sólidas e matematicamente respaldadas em todo o ecossistema global de mercados de eventos.
