
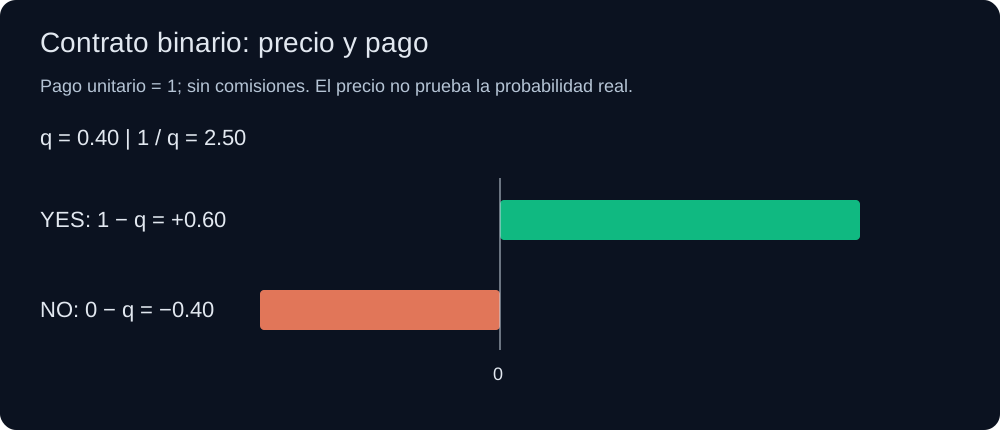
Los mercados de predicción representan mecanismos dinámicos en tiempo continuo concebidos para agregar información privada dispersa en distribuciones calibradas de probabilidad de consenso. En cualquier contrato binario liquidado en efectivo, el precio funciona como la estimación del mercado de la probabilidad del evento. Con neutralidad al riesgo y sin comisiones coincide con esa probabilidad; los precios reales se apartan de ella en los extremos, como muestran los datos de la sección 7.
1. La Arquitectura del Contrato Derivado Binario
En su base estructural más elemental, un contrato con resultado binario constituye un activo contingente puro de Arrow-Debreu. Sea Ω el espacio muestral exhaustivo de un evento futuro del mundo real, dividido en estados de resolución mutuamente excluyentes y colectivamente exhaustivos:
Ω = { S_Si, S_No }, donde P(S_Si) + P(S_No) = 1.000
La función de liquidación terminal Φ(S) del contrato depende estrictamente del estado observado:
Φ(S_Si) = $1.00
Φ(S_No) = $0.00
Bajo el supuesto clásico de neutralidad al riesgo, el precio de equilibrio P_t ∈ (0, 1) en el instante t satisface la esperanza matemática condicional descontada:
P_t = e^{-r(T-t)} * E^Q[Φ(S) | F_t]
Donde r simboliza el tipo de interés libre de riesgo anualizado, T denota el horizonte temporal de liquidación, Q representa la medida de probabilidad de martingala neutral al riesgo, y F_t es la filtración de la información de mercado acumulada hasta el tiempo t. Cuando el factor temporal r(T-t) tiende a cero, el precio se simplifica de manera directa en la probabilidad implícita de consenso:
P_t = Q(S = S_Si | F_t)
Bajo estos supuestos, un precio de $0,62 significa una probabilidad implícita del 62%. Los precios reales se desvían de ella por las comisiones, el diferencial entre compra y venta y las preferencias de riesgo (vea la sección 7). Si el mercado exhibe eficiencia en forma débil, ninguna operativa sistemática puede generar retornos anormales positivos de forma recurrente sin contar con ventajas informativas asimétricas o algoritmos estadísticos superiores a los del participante marginal promedio.
2. Mecánica de Creadores de Mercado Automatizados: CPMM frente a LMSR
Las plataformas modernas de predicción implementan dos arquitecturas algorítmicas preponderantes para suministrar liquidez ininterrumpida sin depender en exclusiva de la profundidad del libro de órdenes:
A. Creador de Mercado de Producto Constante (CPMM)
Usado por las primeras plataformas descentralizadas de predicción (Polymarket operó pools así en sus primeros años y hoy usa un libro central de órdenes limitadas), el CPMM preserva el producto de las reservas de colateral x (acciones de Sí) e y (acciones de No) según la regla:
x * y = k
Cuando un participante inyecta Δc unidades monetarias para adquirir contratos de Sí, el precio marginal instantáneo p_{Si} queda determinado por el cociente de balances remanentes:
p_{Si} = y / (x + y), p_{No} = x / (x + y)
Debido a que y / (x + y) + x / (x + y) = 1.000, la restricción de que p_{Si} + p_{No} = 1.000 se cumple de forma determinista en cada punto de la curva de reservas, eliminando cualquier arbitraje sintético en el propio pool.
B. Regla de Puntuación de Mercado Logarítmica de Hanson (LMSR)
Propuesta por Robin Hanson, la LMSR establece una pérdida máxima estrictamente acotada para el creador del mercado, garantizando liquidez infinita para cualquier número finito de eventos mutuamente excluyentes. Para un vector de asignación de contratos q = (q_1, q_2, ..., q_n) con factor de liquidez b > 0, la función de coste total C(q) es:
C(q) = b * ln(∑_{i=1}^n e^{q_i / b})
El precio marginal instantáneo p_i para adquirir una fracción infinitesimal del resultado i se define formalmente como la derivada parcial del coste respecto a la cantidad:
p_i = ∂C / ∂q_i = e^{q_i / b} / (∑_{j=1}^n e^{q_j / b})
Esta formulación es estructuralmente idéntica a la función de activación Softmax utilizada en modelos de redes neuronales. Garantiza que todas las probabilidades marginales sean siempre positivas (p_i > 0) y sumen exactamente la unidad (∑ p_i = 1.000), neutralizando distorsiones independientemente del tamaño de la operación ejecutada.
3. Descomposición del Overround y Margen del Operador (Vig)
A diferencia de los mercados p2p donde los participantes operan directamente entre sí, las casas de apuestas convencionales y casas de juego aplican un sobreprecio estructural denominado overround o margen de la casa. El overround O se calcula mediante la fórmula:
O = ∑_{i=1}^n (1 / d_i) - 1.000
Donde d_i representa la cuota decimal ofrecida para la opción i. Si un mercado cotiza el Sí a 1.85 y el No a 1.85:
P_{bruta}(Si) = 1 / 1.85 = 0.5405 (54.05%)
P_{bruta}(No) = 1 / 1.85 = 0.5405 (54.05%)
Suma = 0.5405 + 0.5405 = 1.0810 (8.10% de overround)
Para deducir las probabilidades justas implícitas reales, los analistas cuantitativos recurren a tres modelos de desajuste comúnmente aceptados:
- Normalización Proporcional: Supone que el operador reparte el margen en proporción a cada precio: P_{justa, i} = P_{bruta, i} / ∑ P_{bruta, j}. En el caso expuesto: P_{justa} = 0,5405 / 1,0810 = 0,5000 (50,00%).
- Método de la Razón de Probabilidades (Odds Ratio): Supone que el margen multiplica la razón de probabilidades p / (1 - p) de cada resultado por el mismo factor; así, frente a la normalización proporcional, quitar el margen reduce proporcionalmente más los precios de los longshots.
- Modelo de Shin: Supone que una parte z del dinero procede de apostadores con información privilegiada que conocen el resultado. Para cubrir las pérdidas esperadas frente a ellos, la casa carga proporcionalmente más margen en los longshots, así que quitar el margen reduce más los precios de los longshots que los de los favoritos.
Los márgenes reales de las casas son del mismo orden que este ejemplo. En nuestra muestra de 76 preguntas Sí/No de 1win Markets (21 de octubre de 2026, desde una sola ubicación), el overround mediano fue del 7,5%. En bolsas como Polymarket y Kalshi el coste procede de la comisión taker y del diferencial entre compra y venta. Los detalles y las fuentes están en nuestra comparación de comisiones.
4. Tabla de Equivalencia Matemática y Conversión de Cuotas
La tabla siguiente detalla las conversiones analíticas exactas entre el precio en céntimos del contrato, la probabilidad implícita porcentual, los multiplicadores decimales justos y la notación de línea de dinero americana:
| Precio Contrato ($) | Probabilidad Implícita | Multiplicador Decimal | Moneyline Americano | Porcentaje de Break-Even |
|---|---|---|---|---|
| $0.05 | 5.0% | 20.00x | +1900 | 5.00% |
| $0.10 | 10.0% | 10.00x | +900 | 10.00% |
| $0.20 | 20.0% | 5.00x | +400 | 20.00% |
| $0.35 | 35.0% | 2.86x | +186 | 35.00% |
| $0.50 | 50.0% | 2.00x | +100 | 50.00% |
| $0.65 | 65.0% | 1.54x | -186 | 65.00% |
| $0.80 | 80.0% | 1.25x | -400 | 80.00% |
| $0.95 | 95.0% | 1.05x | -1900 | 95.00% |
5. Deducción Matemática del Valor Esperado (EV) y Varianza de la Cartera
Cuando el modelo estocástico propio del inversor predice que la probabilidad real del evento p_{real} difiere sustancialmente del precio de equilibrio del mercado P_m, se genera una ventaja probabilística medible (Edge).
Sea S el volumen total de capital monetario destinado a adquirir acciones al precio de cotización P_m. El número de contratos adquiridos es N = S / P_m. En el instante de la resolución definitiva, el balance económico es:
Pago_{Acierto} = N * $1.00 = S / P_m
Pago_{Fallo}   = $0.00
La esperanza matemática discreta de la posición (Expected Value - EV) se deriva analíticamente como:
EV = p_{real} * (Pago_{Acierto} - S) - (1 - p_{real}) * S
EV = p_{real} * [ S * (1 - P_m) / P_m ] - (1 - p_{real}) * S
EV = S * [ (p_{real} - P_m) / P_m ]
El retorno sobre el capital invertido (ROI del EV) resulta ser enteramente independiente del capital total arriesgado:
ROI_{EV} = (p_{real} - P_m) / P_m
No obstante, un EV favorable convive inexorablemente con la dispersión estadística. La varianza de retorno de período simple σ^2 para una posición binaria individual responde a:
σ^2 = p_{real} * (1 - p_{real}) * [ 1 / (P_m)^2 ]
Compruebe que conforme P_m tiende a cero (apuestas en sucesos muy improbables con cuotas desmesuradas), la varianza se multiplica de forma cuadrática. Esta formulación explica la extrema volatilidad de cola en opciones remotas y subraya la necesidad de gestionar el tamaño de posición con el Criterio de Kelly fraccionario.
6. Profundidad de Liquidez, Impacto de Precio y Curvas de Fricción
En mercados descentralizados reales, el precio de liquidación no se mantiene constante. Cada intercambio de volumen relevante Δx traslada el equilibrio de reservas del pool de producto constante. Al ejecutar una orden de compra por Δc para obtener participaciones de Sí, el precio promedio final P_{medio} rebasa al precio spot inicial P_{spot}:
P_{medio} = Δc / Δy = P_{spot} * [ 1 + (1 - P_{spot}) * (Δc / y) + O((Δc / y)^2) ]
Donde y es la reserva de tokens No en el pool Sí/No de la sección 2A. En un pool equilibrado con L tokens de cada resultado (P_{spot} = 0,5), esto se reduce a P_{spot} * [1 + Δc / (2 * L)]: gastar el 1% de L sube el precio medio en torno a un 0,5%. Si un sistema algorítmico cursa una orden grande respecto al pool, el rendimiento neto se erosiona así:
ROI_{neto} = (p_{real} - P_{medio}) / P_{medio} - Comision_{protocolo}
Las firmas cuantitativas calculan el punto crítico Δc^* en el que ROI_{neto} se anula por completo. Traspasar esa cota convierte operaciones teóricamente ventajosas en pérdidas matemáticas a causa del deslizamiento autoinducido en la ejecución.
7. Lo Que Muestran los Precios Reales: Calibración y Tiempo
Pusimos a prueba las probabilidades implícitas directamente en 3.236 mercados Sí/No resueltos de Polymarket (volumen de al menos $50.000, cerrados entre marzo de 2023 y octubre de 2026). Leídos como probabilidades, los precios funcionaron bien en conjunto, pero no en todos los niveles. Los contratos por debajo de 10¢ un día antes del cierre promediaban el 0,86% y se resolvieron en Sí el 0,37% de las veces, así que los longshots estaban caros; los contratos de 50 a 80¢ se resolvieron en Sí más a menudo de lo que indicaban sus precios. Las tablas completas están en nuestro estudio de calibración.
Los precios también se afinan a medida que se acerca la resolución. Siete días antes del cierre, el 79% de los mercados cotizaba por debajo de 10¢ o desde 90¢, y el Brier score era 0,0435; 24 horas antes, esa proporción era del 86% y el Brier score de 0,0259. El mercado sigue incorporando noticias hasta el final.
En la comparación con encuestas, el estudio a largo plazo más conocido (Berg, Nelson y Rietz, 2008) comparó los precios del Iowa Electronic Markets con 964 encuestas nacionales en cinco elecciones presidenciales de EE. UU. y halló el mercado más cerca del resultado final en el 74% de las comparaciones. Los precios no están libres de sesgos: el patrón favorito-longshot visto arriba, las comisiones y el coste de inmovilizar capital hasta la resolución alejan los precios de las probabilidades.
8. Herramienta Interactiva de Conversión y Marco Operativo
Para trasladar estos fundamentos matemáticos a la operativa práctica en producción, los analistas implementan procesos automáticos que procesan libros de órdenes en tiempo real, computan probabilidades desprovistas de comisiones y monitorean anomalías en el perfil de volatilidad.
Le invitamos a simular sus propias proyecciones probabilísticas, aislar la comisión de intermediación de cualquier plataforma y determinar el valor esperado positivo ajustado a su tolerancia al riesgo con nuestro calculador en el navegador:
Iniciar Conversor de Mercados a Probabilidad →
Comprender los principios de valoración de derivados binarios y probabilidad implícita permite a los operadores cuantitativos eliminar comisiones superfluas, explotar desajustes estadísticos y construir estrategias matemáticamente robustas en los mercados de eventos a nivel global.
