
El Criterio de Kelly proporciona la fracción analítica óptima de asignación de capital que maximiza la tasa geométrica de acumulación patrimonial a largo plazo, garantizando una probabilidad nula de ruina económica. En los derivados de predicción binaria, donde los contratos liquidan estrictamente en 0 o 1, la ponderación de Kelly previene a los operadores cuantitativos de caer en trampas de ineficiencia de capital al operar opciones improbables.
1. Utilidad Logarítmica y Capitalización Geométrica
Formulado originalmente por John L. Kelly Jr. en los Laboratorios Bell en 1956, este principio traslada la teoría de la información de Claude Shannon a la gestión financiera de carteras. Consideremos una sucesión de inversiones discretas en periodos t ∈ {1, 2, ..., T}. Sea W_t el saldo monetario disponible en el instante t. Si el operador asigna una fracción fija f de su patrimonio a oportunidades con esperanza matemática positiva, la evolución del capital sigue una trayectoria compuesta multiplicativa:
W_T = W_0 * ∏_{t=1}^T (1 + f * R_t)
Donde R_t es el rendimiento relativo estocástico del periodo. Intentar maximizar el beneficio aritmético ordinario induce un apalancamiento desmedido y conduce a la bancarrota asintótica debido al arrastre de volatilidad. Por el contrario, el Criterio de Kelly maximiza el valor esperado de la utilidad logarítmica de la riqueza final:
G(f) = E[ln(W_{t+1} / W_t)] = p * ln(1 + f * b) + (1 - p) * ln(1 - f)
Donde p representa la probabilidad objetiva de acierto, q = 1 - p es la probabilidad de fracaso y b expresa la ganancia neta por unidad monetaria arriesgada.
2. Deducción del Criterio de Kelly para Derivados Binarios
En los mercados de predicción binarios estandarizados, las participaciones se adquieren al precio de equilibrio P_m ∈ (0, 1) y liquidan exactamente a $1.00 en caso de desenlace afirmativo o a $0.00 en caso adverso.
Al invertir en contratos a precio P_m, arriesgar $1.00 otorga 1 / P_m contratos. Ante una resolución favorable, el cobro total asciende a 1 / P_m dólares. El beneficio neto obtenido por cada dólar apostado (factor b) se define como:
b = (1.00 - P_m) / P_m
Sustituyendo esta estructura en la función general de Kelly G(f):
G(f) = p * ln[1 + f * ( (1 - P_m) / P_m )] + (1 - p) * ln[1 - f]
Para determinar analíticamente la fracción óptima f^* que maximiza la tasa de crecimiento G(f), obtenemos la primera derivada con respecto a f y la igualamos a cero:
dG / df = [ p * b / (1 + f * b) ] - [ (1 - p) / (1 - f) ] = 0
Despejando directamente f^* obtenemos la ecuación general de Kelly:
f^* = (b * p - q) / b
Sustituyendo b = (1 - P_m) / P_m y q = 1 - p:
f^* = [ ( (1 - P_m) / P_m ) * p - (1 - p) ] / [ (1 - P_m) / P_m ]
f^* = [ p - P_m * p - P_m + P_m * p ] / (1 - P_m)
f^* = (p - P_m) / (1 - P_m)
Esta ecuación concluye que en cualquier derivado binario, la fracción óptima de Kelly equivale estrictamente a la ventaja probabilística neta (p - P_m) dividida por la probabilidad de fallo implícita en la cotización de mercado (1 - P_m).
3. Matriz de Dimensionamiento de Kelly Binario
La siguiente tabla muestra las fracciones de Kelly Completo, Medio Kelly (0,5x) y Cuarto de Kelly (0,25x) para varios precios de mercado y probabilidades reales supuestas, con el crecimiento esperado por operación en cada fracción:
| Precio de Mercado (P_m) | Prob. Real (p) | Ventaja Absoluta | Kelly Completo (f*) | Medio Kelly (0,5x) | Cuarto de Kelly (0,25x) | Crecimiento por Operación (Completo / Medio / Cuarto) |
|---|---|---|---|---|---|---|
| $0,10 | 0,18 (18%) | +8,0% | 8,89% | 4,44% | 2,22% | +2,95% / +2,33% / +1,44% |
| $0,25 | 0,35 (35%) | +10,0% | 13,33% | 6,67% | 3,33% | +2,47% / +1,90% / +1,13% |
| $0,40 | 0,50 (50%) | +10,0% | 16,67% | 8,33% | 4,17% | +2,04% / +1,54% / +0,90% |
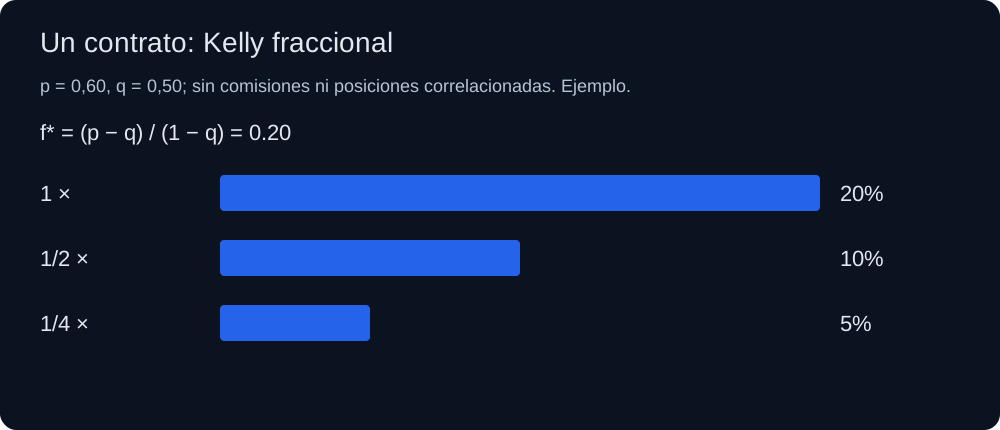
| $0,50 | 0,60 (60%) | +10,0% | 20,00% | 10,00% | 5,00% | +2,01% / +1,50% / +0,88% |
| $0,65 | 0,75 (75%) | +10,0% | 28,57% | 14,29% | 7,14% | +2,32% / +1,70% / +0,98% |
| $0,80 | 0,88 (88%) | +8,0% | 40,00% | 20,00% | 10,00% | +2,26% / +1,62% / +0,91% |
| $0,90 | 0,95 (95%) | +5,0% | 50,00% | 25,00% | 12,50% | +1,67% / +1,16% / +0,64% |
El crecimiento es el crecimiento logarítmico esperado del capital por operación, G(f) = E[ln(W_{t+1} / W_t)], calculado con la fórmula de la sección 1 y suponiendo que p es exactamente correcto. En estas filas, el Medio Kelly conserva entre el 69,7% y el 79,0% del crecimiento del Kelly Completo, y el Cuarto de Kelly entre el 38,5% y el 48,8%; los conocidos 75% y 43,75% son los límites para ventajas pequeñas. Las cifras también suponen que estas operaciones pueden repetirse de forma independiente. Se calculan con un script breve que puede volver a ejecutar; una versión anterior de esta tabla mostraba tasas de crecimiento que no coincidían con la fórmula.
4. La Ineficiencia de Capital al Apostar Contra Improbables: El Fade Trap de Polymarket
Un impulso habitual entre los participantes principiantes es apostar contra opciones residuales (longshots), comprando No en contratos cuyo lado Sí cotiza entre 3¢ y 5¢ ($0,03 a $0,05). Parece "un 95% de beneficio asegurado".
La estructura de pagos dice otra cosa. Operar contra longshots es una trampa de ineficiencia de capital: ganancias pequeñas y limitadas, capital bloqueado hasta la resolución y pérdidas poco frecuentes de toda la apuesta:
A. Velocidad de Capital y Bloqueo Temporal
Para operar contra un evento de $0,05, el inversor compra No a $0,95. Asignar $10.000 inmoviliza los fondos durante semanas o meses hasta la resolución, para un beneficio bruto máximo de $526,32 (un rendimiento del 5,26%). Mientras tanto, los $10.000 quedan bloqueados y no pueden usarse en otra parte.
B. Asimetría ante Sucesos Inesperados (Cisnes Negros)
Si el longshot se cumple (una sorpresa política, una resolución judicial repentina, una fusión inesperada), la posición pierde el 100% del capital ($10.000). Una sola pérdida borra el beneficio de 19 operaciones ganadoras ($10.000 / $526,32 = 19,0).
C. Análisis de Kelly al Vender Opciones Remotas
Aplicando la fórmula de Kelly a un contrato de No a $0,95 en el que el operador estima la probabilidad real del No en un 96,0% (Sí en 4,0%, mientras cotiza al 5,0%):
f^* = (p - P_m) / (1 - P_m) = (0.96 - 0.95) / (1 - 0.95) = 0.01 / 0.05 = 0.20 (20.0%)
El Kelly Completo indica destinar el 20% del capital a una posición que rinde como máximo un 5,26%, con una ventaja de un punto porcentual. El tamaño se apoya por completo en esa ventaja estrecha: si la estimación falla en 1,5 puntos (p real = 94,5% en lugar de 96,0%), la ventaja se vuelve negativa y la posición pierde dinero de media.
D. Lo Que Dicen los Precios Reales
Que operar contra longshots pierda o deje una pequeña ventaja depende de si los longshots están sobrevalorados. Lo comprobamos en 3.236 mercados resueltos de Polymarket (volumen de al menos $50.000, de marzo de 2023 a octubre de 2026). Comprar No un día antes del cierre en contratos con precio Sí de 3–5¢ rindió −0,96% de media antes de comisiones (intervalo del 95%: −5,20% a +3,28%); 5 de los 105 contratos se resolvieron en Sí. En todos los contratos por debajo de 10¢ la media fue +0,51% (+0,26% a +0,77%), sobre todo por contratos por debajo de 1¢, cuya ganancia máxima es una fracción de centavo, y fuera de los eventos con varios resultados fue +0,06% (−0,64% a +0,76%). Es decir, el fade ganó casi nada por dólar comprometido y perdió toda la apuesta en la rara sorpresa. Los datos y el método están en nuestro estudio de calibración.
5. El Imperativo del Kelly Fraccionario (Medio vs. Cuarto de Kelly)
El Kelly Completo (f^*) solo maximiza el crecimiento geométrico esperado si la probabilidad p se conoce con exactitud. Los operadores reales estiman p con error. Si se sobrestima p, la apuesta supera el óptimo verdadero, y por encima de aproximadamente el doble de la fracción de Kelly verdadera el crecimiento esperado se vuelve negativo:
f > 2 * f^* (aproximadamente) ==> G(f) < 0: el capital se reduce a largo plazo
El Kelly Completo también es muy volátil. En la aproximación estándar en tiempo continuo, quien apuesta 1,0x Kelly tiene un 33,3% de probabilidad de perder la mitad del capital antes de duplicarlo y un 50% de probabilidad de llegar a perder la mitad en algún momento.
Para reducir los drawdowns conservando la mayor parte del crecimiento, muchos operadores profesionales usan el Kelly Fraccionario (misma aproximación):
- Medio Kelly (0,50 * f^*): Conserva el 75% de la tasa de crecimiento máxima con una cuarta parte de la varianza (la mitad de la volatilidad). La probabilidad de perder la mitad antes de duplicar baja del 33,3% al 11,1%.
- Cuarto de Kelly (0,25 * f^*): Conserva el 43,75% del crecimiento máximo con el 6,25% de la varianza (una cuarta parte de la volatilidad). La probabilidad de perder la mitad antes de duplicar baja al 0,78%.
6. Kelly Multiactivo y Matriz de Covarianza
Cuando se mantienen posiciones simultáneas en múltiples mercados de eventos correlacionados (como resultados electorales interdependientes o decisiones de política monetaria sucesivas), las resoluciones no son estadísticamente independientes.
Sea f = [f_1, f_2, ..., f_n]^T el vector de ponderaciones de capital y Σ la matriz de covarianza de los retornos. La optimización multivariable de Kelly se formula como:
max_f [ f^T * μ - (1/2) * f^T * Σ * f ] sujeto a ∑ f_i ≤ 1.0
Donde μ es el vector de rendimientos unitarios esperados. Ante correlaciones positivas (ρ_{ij} > 0), el tamaño conjunto de las posiciones debe reducirse para impedir caídas sistémicas en caso de que factores macroeconómicos afecten desfavorablemente a la cartera.
7. Calculadora Interactiva de Kelly y Gestión del Riesgo
Para eliminar decisiones subjetivas y dotar a cada orden de fundamentación analítica estricta, los operadores cuantitativos automatizan su gestión de riesgo mediante algoritmos de dimensionamiento.
Le invitamos a calcular su ventaja matemática exacta, evaluar las ponderaciones fraccionarias de Kelly y proyectar el perfil de riesgo de su cuenta con nuestra herramienta client-side:
Lanzar Calculadora del Criterio de Kelly Binario →
Respetar el Criterio de Kelly fraccionario y eludir la trampa de vender opciones improbables permite a los operadores cuantitativos consolidar una capitalización geométrica sólida preservando el capital en cualquier régimen de mercado.
