
Критерий Келли определяет математически оптимальную долю капитала, которая максимизирует асимптотическую скорость долгосрочного геометрического роста депозита при строгой гарантии нулевой вероятности банкротства игрока (gambler's ruin). В бинарных деривативах на события, где выплаты составляют строго 0 или 1, расчет сайзинга по Келли защищает квантов от разрушительных хвостовых рисков избыточного риска и неэффективного шорта аутсайдеров.
1. Логарифмическая полезность и геометрический рост депозита
Впервые сформулированный Джоном Л. Келли-младшим в Bell Laboratories в 1956 году, критерий перенес теорию информации Клода Шеннона в сферу управления инвестициями. Рассмотрим повторяющийся процесс распределения капитала в дискретные периоды t ∈ {1, 2, ..., T}. Пусть W_t обозначает депозит инвестора в момент t. Если трейдер направляет фиксированную долю капитала f в возможности с положительным математическим ожиданием, динамика банкролла подчиняется мультипликативному накоплению:
W_T = W_0 * ∏_{t=1}^T (1 + f * R_t)
Где R_t обозначает относительную случайную доходность сделки. Попытка максимизировать простую арифметическую доходность неизбежно ведет к избыточному кредитному плечу и асимптотическому банкротству из-за эффекта волатильностного торможения (volatility drag). Вместо этого критерий Келли максимизирует математическое ожидание логарифма конечного капитала:
G(f) = E[ln(W_{t+1} / W_t)] = p * ln(1 + f * b) + (1 - p) * ln(1 - f)
Где p — объективная истинная вероятность наступления события, q = 1 - p — вероятность неудачи, а b — чистый десятичный коэффициент выигрыша на единицу риска.
2. Математический вывод формулы Келли для бинарных контрактов
На стандартных биржах предсказаний контракты приобретаются по рыночной равновесной цене P_m ∈ (0, 1) и экспирируются ровно в $1.00 при успехе или в $0.00 при поражении.
При покупке акций по цене P_m вложение $1.00 позволяет приобрести 1 / P_m контрактов. При успешном исходе совокупная выплата равна 1 / P_m долларов. Чистая прибыль на каждый рискнутый доллар (коэффициент выплаты b) составляет:
b = (1.00 - P_m) / P_m
Подставим эту структуру выплат в общую функцию геометрического роста Келли G(f):
G(f) = p * ln[1 + f * ( (1 - P_m) / P_m )] + (1 - p) * ln[1 - f]
Для нахождения оптимальной доли капитала f^*, максимизирующей функцию G(f), берем первую производную по f и приравниваем ее к нулю:
dG / df = [ p * b / (1 + f * b) ] - [ (1 - p) / (1 - f) ] = 0
Алгебраическое решение относительно f^* дает классическое выражение:
f^* = (b * p - q) / b
Подставляя b = (1 - P_m) / P_m и q = 1 - p:
f^* = [ ( (1 - P_m) / P_m ) * p - (1 - p) ] / [ (1 - P_m) / P_m ]
f^* = [ p - P_m * p - P_m + P_m * p ] / (1 - P_m)
f^* = (p - P_m) / (1 - P_m)
Этот фундаментальный результат демонстрирует, что на любом рынке бинарных деривативов оптимальная доля капитала по Келли равна разнице между объективной вероятностью и рыночной ценой (Edge: p - P_m), деленной на рыночную вероятность убытка (1 - P_m).
3. Матрица расчетов сайзинга бинарного Келли
В таблице ниже приведены доли полного Келли, половинного (0,5x) и четвертного (0,25x) при разных рыночных ценах и предполагаемых истинных вероятностях, а также ожидаемый рост за сделку при каждой доле:
| Цена рынка (P_m) | Истинная вероятность (p) | Абсолютный перевес | Полный Келли (f*) | Половинный Келли (0,5x) | Четвертной Келли (0,25x) | Рост за сделку (полный / половинный / четвертной) |
|---|---|---|---|---|---|---|
| $0,10 | 0,18 (18%) | +8,0% | 8,89% | 4,44% | 2,22% | +2,95% / +2,33% / +1,44% |
| $0,25 | 0,35 (35%) | +10,0% | 13,33% | 6,67% | 3,33% | +2,47% / +1,90% / +1,13% |
| $0,40 | 0,50 (50%) | +10,0% | 16,67% | 8,33% | 4,17% | +2,04% / +1,54% / +0,90% |
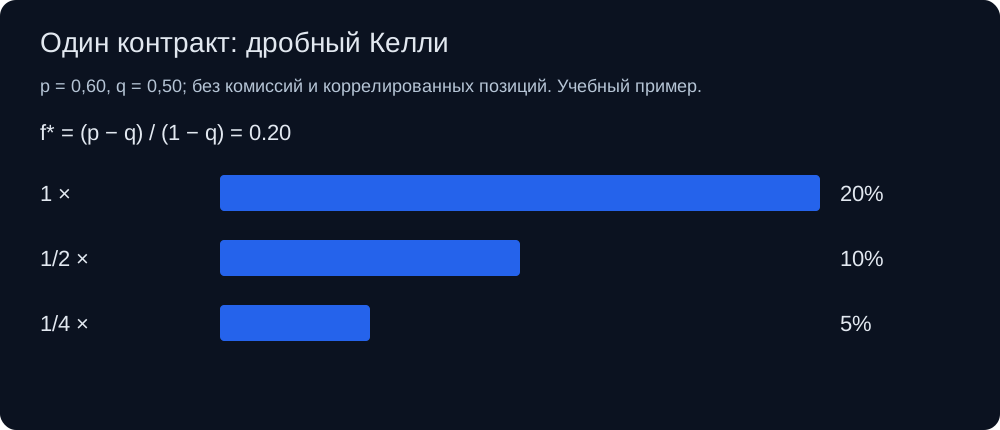
| $0,50 | 0,60 (60%) | +10,0% | 20,00% | 10,00% | 5,00% | +2,01% / +1,50% / +0,88% |
| $0,65 | 0,75 (75%) | +10,0% | 28,57% | 14,29% | 7,14% | +2,32% / +1,70% / +0,98% |
| $0,80 | 0,88 (88%) | +8,0% | 40,00% | 20,00% | 10,00% | +2,26% / +1,62% / +0,91% |
| $0,90 | 0,95 (95%) | +5,0% | 50,00% | 25,00% | 12,50% | +1,67% / +1,16% / +0,64% |
Рост здесь означает ожидаемый логарифмический прирост банкролла за сделку, G(f) = E[ln(W_{t+1} / W_t)], посчитанный по формуле из раздела 1 при условии, что p известна точно. В этих строках половинный Келли сохраняет от 69,7% до 79,0% роста полного Келли, а четвертной от 38,5% до 48,8%; привычные 75% и 43,75% получаются в пределе малого перевеса. Цифры также предполагают, что такие сделки можно повторять независимо. Их считает короткий скрипт, который можно запустить заново; в прежней версии таблицы темпы роста не совпадали с формулой.
4. Капитальная неэффективность шорта аутсайдеров: ловушка фейда на Polymarket
Частый порыв начинающих участников рынков предсказаний: «ставить против» маловероятных событий, покупая No в контрактах, где Yes стоит 3–5 центов ($0,03–$0,05). Кажется, что это «гарантированные деньги с вероятностью 95%».
Структура выплат говорит об обратном. Игра против аутсайдеров является ловушкой капитальной неэффективности: маленькая ограниченная прибыль, капитал заморожен до расчёта, а редкий проигрыш забирает всю ставку:
A. Замораживание капитала
Чтобы зашортить событие по $0,05, трейдер покупает No за $0,95. Вложение $10 000 замораживает деньги на недели или месяцы до расчёта ради максимальной прибыли $526,32 (доходность 5,26%). Всё это время $10 000 заблокированы и не работают в других сделках.
B. Асимметрия редких событий
Если аутсайдер всё же сыграет (политическая сенсация, внезапное судебное решение, неожиданное слияние), позиция теряет 100% вложенного ($10 000). Один проигрыш стирает прибыль 19 выигрышных сделок ($10 000 / $526,32 = 19,0).
C. Анализ шорта аутсайдера по формуле Келли
Применим формулу Келли к контракту No по $0,95, если трейдер оценивает истинную вероятность No в 96,0% (Yes в 4,0%, хотя торгуется по 5,0%):
f^* = (p - P_m) / (1 - P_m) = (0.96 - 0.95) / (1 - 0.95) = 0.01 / 0.05 = 0.20 (20.0%)
Полный Келли предлагает вложить 20% банкролла в позицию, которая принесёт не больше 5,26%, при перевесе в один процентный пункт. Весь размер держится на этом тонком перевесе: если оценка ошибается на 1,5 пункта (истинная p = 94,5% вместо 96,0%), перевес становится отрицательным и позиция в среднем теряет деньги.
D. Что говорят реальные цены
Проигрывает ли игра против аутсайдеров или даёт небольшой перевес, зависит от того, переоценены ли аутсайдеры. Мы проверили это на 3 236 закрытых рынках Polymarket (объём от $50 000, с марта 2023 по октябрь 2026 года). Покупка No за сутки до закрытия в контрактах, где Yes стоил 3–5¢, дала в среднем −0,96% до комиссий (95% интервал от −5,20% до +3,28%); из 105 контрактов пять закрылись в Yes. По всем контрактам дешевле 10¢ среднее составило +0,51% (от +0,26% до +0,77%), в основном за счёт контрактов дешевле 1¢, где максимальный выигрыш равен доле цента, а вне событий с несколькими исходами +0,06% (от −0,64% до +0,76%). Иначе говоря, игра против аутсайдеров почти ничего не приносила на вложенный доллар и теряла всю ставку при редкой неожиданности. Данные и метод описаны в нашем исследовании калибровки.
5. Необходимость фракционного Келли (Half и Quarter Kelly)
Полный Келли (f^*) максимизирует ожидаемый геометрический рост, только если вероятность p известна точно. Реальные трейдеры оценивают p с ошибкой. Если p завышена, ставка превышает истинный оптимум, а примерно после удвоенной истинной доли Келли ожидаемый рост становится отрицательным:
f > 2 * f^* (приблизительно) ==> G(f) < 0: на длинной дистанции банкролл сокращается
Полный Келли к тому же очень волатилен. В стандартном непрерывном приближении трейдер, ставящий 1,0x Келли, с вероятностью 33,3% потеряет половину банкролла раньше, чем удвоит его, и с вероятностью 50% когда-нибудь окажется в минусе на половину.
Чтобы сократить просадки и сохранить большую часть роста, многие профессиональные трейдеры используют дробный критерий Келли (в том же приближении):
- Половинный Келли (0,50 * f^*): Сохраняет 75% максимального темпа роста при четверти дисперсии (вдвое меньшей волатильности). Вероятность потерять половину раньше, чем удвоиться, падает с 33,3% до 11,1%.
- Четвертной Келли (0,25 * f^*): Сохраняет 43,75% максимального роста при 6,25% дисперсии (вчетверо меньшей волатильности). Вероятность потерять половину раньше, чем удвоиться, падает до 0,78%.
6. Портфельный Келли для коррелированных бинарных рынков
Когда трейдер одновременно открывает позиции по множеству связанных бинарных рынков (например, исход президентских выборов в нескольких колеблющихся штатах или решения ФРС по процентной ставке на нескольких заседаниях подряд), исходы событий не являются независимыми.
Пусть f = [f_1, f_2, ..., f_n]^T обозначает вектор долей капитала, а Σ — ковариационную матрицу доходностей контрактов. Задача многомерной оптимизации Келли принимает вид:
max_f [ f^T * μ - (1/2) * f^T * Σ * f ] при условии ∑ f_i ≤ 1.0
Где μ — вектор ожидаемых доходностей. При положительной корреляции между контрактами (ρ_{ij} > 0) суммарный объем позиций обязан пропорционально уменьшаться во избежание системной просадки депозита при синхронной реализации неблагоприятного макроэкономического сценария.
7. Интерактивный калькулятор Келли и алгоритмический риск-менеджмент
Чтобы исключить влияние человеческих эмоций и жестко подчинить каждую сделку математическим законам теории информации, количественные трейдеры автоматизируют сайзинг позиций через параметризованные алгоритмы.
Вы можете самостоятельно рассчитать свой чистый Edge, получить точные доли для полного, половинного и четвертного Келли и смоделировать кривую роста депозита с помощью нашего интерактивного калькулятора:
Запустить калькулятор критерия Келли для бинарных рынков →
Строгое следование принципам фракционного Келли и отказ от иллюзорного заработка на шорте аутсайдеров позволяют квантовым управляющим максимизировать долгосрочный сложный процент при гарантированном сохранении основного капитала.
