
O Critério de Kelly fornece a fração matematicamente ótima de alocação de capital que maximiza a taxa assintótica de crescimento geométrico de longo prazo de um patrimônio, assegurando probabilidade estritamente nula de ruína do investidor. Em derivativos de previsão binários, onde os contratos liquidam estritamente em 0 ou 1, o dimensionamento de Kelly protege negociadores quantitativos contra a armadilha de capital de tentar lucrar com desfechos improváveis (fade trap).
1. Utilidade Logarítmica e Composição Geométrica
Formulado originalmente por John L. Kelly Jr. nos Laboratórios Bell em 1956, o critério transpõe a teoria da informação de Claude Shannon diretamente para a alocação de ativos financeiros. Considere um processo de investimento recorrente em períodos discretos t ∈ {1, 2, ..., T}. Seja W_t o patrimônio líquido da carteira no instante t. Se o operador aloca uma fração constante f de seu capital em oportunidades de valor esperado positivo, a evolução do capital segue uma dinâmica estocástica multiplicativa:
W_T = W_0 * ∏_{t=1}^T (1 + f * R_t)
Onde R_t representa o retorno relativo obtido na operação. Buscar maximizar o retorno aritmético simples conduz a alavancagem excessiva e inevitável falência assintótica devido ao arrasto de volatilidade (volatility drag). Em contrapartida, Kelly maximiza o valor esperado da utilidade logarítmica da riqueza terminal:
G(f) = E[ln(W_{t+1} / W_t)] = p * ln(1 + f * b) + (1 - p) * ln(1 - f)
Onde p é a probabilidade empírica real de sucesso, q = 1 - p é a probabilidade de insucesso e b corresponde às odds líquidas por unidade de capital exposta ao risco.
2. Dedução da Fórmula de Kelly para Contratos Binários
Em mercados de previsão padronizados, cotas de eventos são transacionadas ao preço unitário de equilíbrio P_m ∈ (0, 1) e liquidam exatamente em $1,00 no sucesso ou $0,00 na derrota.
Ao adquirir ações ao preço P_m, arriscar $1,00 permite comprar 1 / P_m cotas. No caso de resolução favorável, o pagamento bruto totaliza 1 / P_m dólares. Logo, o ganho líquido por dólar investido (o fator de pagamento b) expressa-se como:
b = (1.00 - P_m) / P_m
Substituindo essa estrutura de pagamento na função objetivo geral de Kelly G(f):
G(f) = p * ln[1 + f * ( (1 - P_m) / P_m )] + (1 - p) * ln[1 - f]
Para isolar a fração ótima de capital f^* que maximiza a taxa de crescimento G(f), computamos a primeira derivada em relação a f e a igualamos a zero:
dG / df = [ p * b / (1 + f * b) ] - [ (1 - p) / (1 - f) ] = 0
A resolução algébrica direta desta equação diferencial para f^* conduz a:
f^* = (b * p - q) / b
Substituindo b = (1 - P_m) / P_m e q = 1 - p na equação:
f^* = [ ( (1 - P_m) / P_m ) * p - (1 - p) ] / [ (1 - P_m) / P_m ]
f^* = [ p - P_m * p - P_m + P_m * p ] / (1 - P_m)
f^* = (p - P_m) / (1 - P_m)
Esta formulação analítica demonstra que em qualquer contrato binário, a fração ótima de Kelly equivale simplesmente à vantagem probabilística absoluta (p - P_m) dividida pela probabilidade de perda implícita no preço de mercado (1 - P_m).
3. Matriz de Dimensionamento de Kelly Binário
A tabela a seguir mostra as frações de Kelly Pleno, Meio Kelly (0,5x) e Quarto de Kelly (0,25x) para vários preços de mercado e probabilidades reais supostas, com o crescimento esperado por operação em cada fração:
| Preço de Mercado (P_m) | Prob. Real (p) | Vantagem Absoluta | Kelly Pleno (f*) | Meio Kelly (0,5x) | Quarto de Kelly (0,25x) | Crescimento por Operação (Pleno / Meio / Quarto) |
|---|---|---|---|---|---|---|
| $0,10 | 0,18 (18%) | +8,0% | 8,89% | 4,44% | 2,22% | +2,95% / +2,33% / +1,44% |
| $0,25 | 0,35 (35%) | +10,0% | 13,33% | 6,67% | 3,33% | +2,47% / +1,90% / +1,13% |
| $0,40 | 0,50 (50%) | +10,0% | 16,67% | 8,33% | 4,17% | +2,04% / +1,54% / +0,90% |
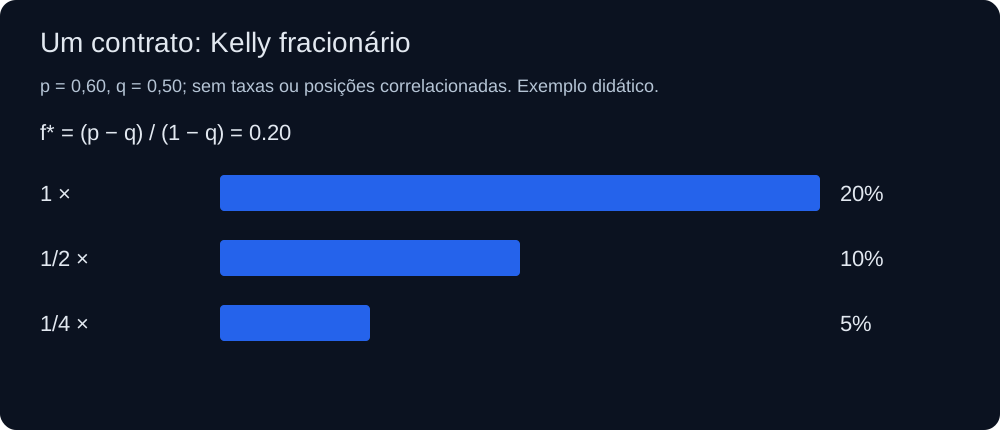
| $0,50 | 0,60 (60%) | +10,0% | 20,00% | 10,00% | 5,00% | +2,01% / +1,50% / +0,88% |
| $0,65 | 0,75 (75%) | +10,0% | 28,57% | 14,29% | 7,14% | +2,32% / +1,70% / +0,98% |
| $0,80 | 0,88 (88%) | +8,0% | 40,00% | 20,00% | 10,00% | +2,26% / +1,62% / +0,91% |
| $0,90 | 0,95 (95%) | +5,0% | 50,00% | 25,00% | 12,50% | +1,67% / +1,16% / +0,64% |
O crescimento é o crescimento logarítmico esperado da banca por operação, G(f) = E[ln(W_{t+1} / W_t)], calculado com a fórmula da seção 1 e supondo que p está exatamente certo. Nestas linhas, o Meio Kelly mantém entre 69,7% e 79,0% do crescimento do Kelly Pleno, e o Quarto de Kelly entre 38,5% e 48,8%; os conhecidos 75% e 43,75% são os limites para vantagens pequenas. Os números também supõem que essas operações podem se repetir de forma independente. Eles são calculados por um script curto que você pode rodar de novo; uma versão anterior desta tabela mostrava taxas de crescimento que não batiam com a fórmula.
4. A Ineficiência de Capital ao Vender Zebras: A Armadilha de Fade no Polymarket
Um impulso comum entre operadores novatos em mercados preditivos é apostar contra azarões de baixa probabilidade (fading), comprando Não em contratos cujo lado Sim é cotado entre 3¢ e 5¢ ($0,03 a $0,05). Parece "dinheiro garantido com 95% de chance".
A estrutura de pagamento diz outra coisa. Apostar contra zebras é uma armadilha de ineficiência de capital: ganhos pequenos e limitados, capital preso até a resolução e perdas raras de toda a aposta:
A. Velocidade do Capital e Bloqueio Assimétrico de Recursos
Para operar contra um evento cotado a $0,05, o operador compra Não a $0,95. Uma alocação de $10.000 imobiliza capital por semanas ou meses até a resolução, para um lucro bruto máximo de $526,32 (retorno de 5,26%). Enquanto isso, os $10.000 ficam congelados e não podem ser usados em outro lugar.
B. A Assimetria do Risco de Cauda (Cisnes Negros)
Se a zebra acontecer (uma reviravolta política, uma decisão judicial repentina, uma fusão inesperada), a posição perde 100% do principal ($10.000). Uma única perda apaga o lucro de 19 operações vencedoras ($10.000 / $526,32 = 19,0).
C. Análise de Kelly na Venda de Zebras
Aplicando a fórmula de Kelly a um contrato de Não a $0,95 em que o operador estima a probabilidade real de Não em 96,0% (Sim em 4,0%, enquanto é cotado a 5,0%):
f^* = (p - P_m) / (1 - P_m) = (0.96 - 0.95) / (1 - 0.95) = 0.01 / 0.05 = 0.20 (20.0%)
O Kelly Pleno manda colocar 20% da banca numa posição que rende no máximo 5,26%, com uma vantagem de um ponto percentual. O tamanho depende inteiramente dessa vantagem estreita: se a estimativa errar por 1,5 ponto (p real = 94,5% em vez de 96,0%), a vantagem fica negativa e a posição perde dinheiro em média.
D. O Que Dizem os Preços Reais
Se apostar contra zebras perde ou rende uma pequena vantagem depende de os azarões estarem caros ou não. Verificamos em 3.236 mercados resolvidos da Polymarket (volume de pelo menos $50.000, de março de 2023 a outubro de 2026). Comprar Não um dia antes do fechamento em contratos com preço Sim de 3–5¢ rendeu −0,96% em média antes de taxas (intervalo de 95%: −5,20% a +3,28%); 5 dos 105 contratos resolveram Sim. Em todos os contratos abaixo de 10¢ a média foi +0,51% (+0,26% a +0,77%), sobretudo por contratos abaixo de 1¢, cujo ganho máximo é uma fração de centavo, e fora de eventos com múltiplos resultados foi +0,06% (−0,64% a +0,76%). Ou seja, o fade rendeu quase nada por dólar comprometido e perdeu toda a aposta na rara zebra. Os dados e o método estão no nosso estudo de calibração.
5. O Imperativo do Kelly Fracionário (Meio vs. Quarto de Kelly)
O Kelly Pleno (f^*) só maximiza o crescimento geométrico esperado se a probabilidade p for conhecida com exatidão. Operadores reais estimam p com erro. Se p for superestimado, a aposta passa do ótimo verdadeiro, e acima de cerca do dobro da fração de Kelly verdadeira o crescimento esperado fica negativo:
f > 2 * f^* (aproximadamente) ==> G(f) < 0: a banca encolhe no longo prazo
O Kelly Pleno também é muito volátil. Na aproximação padrão em tempo contínuo, quem aposta 1,0x Kelly tem 33,3% de chance de perder metade da banca antes de dobrá-la e 50% de chance de, em algum momento, ficar com metade.
Para reduzir os drawdowns mantendo a maior parte do crescimento, muitos operadores profissionais usam o Kelly Fracionário (mesma aproximação):
- Meio Kelly (0,50 * f^*): Mantém 75% da taxa de crescimento máxima com um quarto da variância (metade da volatilidade). A chance de perder metade antes de dobrar cai de 33,3% para 11,1%.
- Quarto de Kelly (0,25 * f^*): Mantém 43,75% do crescimento máximo com 6,25% da variância (um quarto da volatilidade). A chance de perder metade antes de dobrar cai para 0,78%.
6. Otimização Multiativos com Matriz de Covariância
Quando o investidor mantém posições concomitantes em múltiplos mercados de previsão (por exemplo, disputas eleitorais em múltiplos distritos ou decisões sucessivas de taxas de juros), os desfechos não são estatisticamente independentes.
Seja f = [f_1, f_2, ..., f_n]^T o vetor de alocações fracionárias e seja Σ a matriz de covariância dos retornos dos contratos. A otimização multivariada de Kelly expressa-se como:
max_f [ f^T * μ - (1/2) * f^T * Σ * f ] sujeito a ∑ f_i ≤ 1.0
Onde μ denota o vetor de retornos esperados unitários. Sob regimes de correlação positiva (ρ_{ij} > 0), as alocações simultâneas de Kelly devem ser deflacionadas para prevenir drawdowns sistêmicos na carteira quando variáveis macroeconômicas correlacionadas se moverem contra as posições assumidas.
7. Calculadora Interativa de Kelly e Gestão de Banca
Para expurgar decisões emocionais e fundamentar cada ordem em princípios analíticos comprovados, operadores quantitativos automatizam o cálculo de suas posições por meio de algoritmos parametrizados.
Você pode calibrar sua vantagem estatística, calcular as alocações ótimas de Kelly fracionário e dimensionar o risco de sua carteira utilizando nosso simulador interativo no navegador:
Iniciar Calculadora do Critério de Kelly Binário →
Ao aderir disciplinadamente ao dimensionamento fracionário de Kelly e contornar armadilhas de baixa rentabilidade e alto risco em zebras, os operadores garantem acumulação composta sustentável de capital ao longo de todo o ciclo de mercado.
