
Оценка информационной эффективности рынков предсказаний опирается на строгие математические функции полезности (proper scoring rules), измеряющие эпистемическую точность и вероятностную калибровку. Аналитическое разложение индекса Брайера на Надежность, Разрешающую способность и Неопределенность позволяет квантовым исследователям сравнивать рыночные котировки с социологическими опросами, выявлять смещение «фаворит-аутсайдер» и находить статистический перевес.
1. Гипотеза эффективности на рынках агрегации информации
Опираясь на фундаментальную концепцию Фридриха Хайека о ценовом механизме как децентрализованном агрегаторе рассеянного знания, биржи предсказаний функционируют как динамические байесовские сети агрегации убеждений. На классических рынках акций или сырья цены выражают будущие денежные потоки, дисконтированные с учетом премии за риск. Напротив, в расчетных бинарных деривативах выплата строго ограничена величинами $0.00 или $1.00, что заставляет рыночные котировки выступать прямыми оценками коллективного вероятностного распределения.
В сильной форме гипотезы эффективного рынка (EMH) биржевая цена P_t мгновенно впитывает в себя весь массив публичной и инсайдерской информации:
E[o_{t+k} | F_t] = P_t
Где o_{t+k} ∈ {0, 1} обозначает наступивший исход события при экспирации в момент t+k, а F_t — фильтрацию всей доступной информации к моменту t. На идеально эффективном рынке динамика ценовых котировок представляет собой мартингал с нулевой автокорреляцией:
E[P_{t+1} - P_t | F_t] = 0
Для эмпирической проверки этого математического условия кванты используют специальные строго правильные правила скоринга (proper scoring rules), жестко штрафующие за самонадеянность и систематическую дескалибровку.
2. Индекс Брайера (Brier Score): квадратичная мера бинарных вероятностей
Предложенный метеорологом Гленном Брайером в 1950 году, Brier Score является строго состоятельным правилом оценки качества вероятностных прогнозов относительно бинарных исходов.
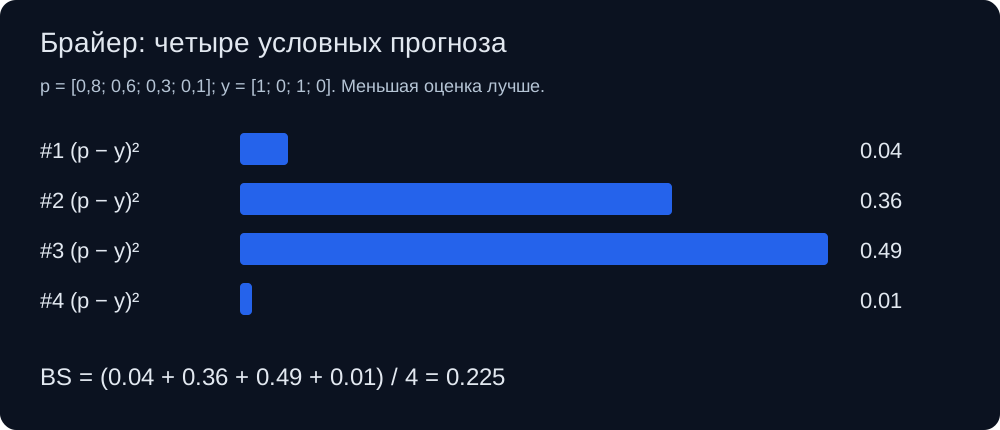
Пусть N обозначает объем выборки завершившихся событий. Для каждого события t ∈ {1, 2, ..., N} пусть f_t ∈ [0.00, 1.00] обозначает прогнозную вероятность (рыночную цену контракта P_m), а o_t ∈ {0, 1} — фактический бинарный исход (1 при реализации, 0 при нереализации). Индекс Брайера (BS) определяется как среднеквадратичная ошибка:
BS = (1 / N) * ∑_{t=1}^N (f_t - o_t)^2
Ключевые аналитические свойства индекса Брайера:
- Шкала значений: BS ∈ [0.00, 1.00]. Чем ниже значение индекса, тем выше точность и качество калибровки прогнозиста.
- Абсолютно точный прогнозист: Присвоение вероятности f_t = 1.00 всем сбывшимся событиям и f_t = 0.00 несбывшимся дает BS = 0.000.
- Неинформативный бенчмарк: Тривиальный прогноз f_t = 0.50 для всех событий выборки дает BS = (0.50 - 1)^2 = 0.250. Любая модель с оценкой хуже 0.250 уступает обычному подбрасыванию монеты.
- Строгая честность (Properness): Математическое ожидание Brier Score минимизируется тогда и только тогда, когда заявленная вероятность f_t строго равна истинной субъективной вероятности p_t эксперта. Попытки манипуляции скорингом заведомо ухудшают результат.
3. Декомпозиция Мерфи: Надежность, Разрешающая способность и Неопределенность
В 1973 году статистик Аллан Мерфи строго доказал, что суммарный индекс Брайера раскладывается на три взаимно ортогональных компонента с фундаментальной экономической интерпретацией.
Разобьем все прогнозы на K дискретных вероятностных корзин k ∈ {1, 2, ..., K} со средними значениями f_k (например, 10 корзин по 10%: 0.05, 0.15, ..., 0.95). Пусть n_k — количество прогнозов в корзине k, а o_k — наблюдаемая эмпирическая частота реализации событий в этой корзине:
o_k = (1 / n_k) * ∑_{t ∈ bin_k} o_t
Пусть ¯o обозначает общую базовую частоту наступления событий во всей выборке: ¯o = (1 / N) * ∑ o_t. Тождество Мерфи формулируется следующим образом:
BS = Надежность - Разрешение + Неопределенность
Где составляющие вычисляются по формулам:
Надежность (Reliability) = (1 / N) * ∑_{k=1}^K n_k * (f_k - o_k)^2
Разрешение (Resolution)  = (1 / N) * ∑_{k=1}^K n_k * (o_k - ¯o)^2
Неопределенность         = ¯o * (1 - ¯o)
Экономический и статистический смысл компонентов Мерфи:
- Надежность (Ошибка калибровки): Измеряет, насколько заявленные вероятности соответствуют реальным частотам. На идеально откалиброванном рынке o_k = f_k для всех корзин, поэтому Надежность = 0.000. Любое отклонение вверх увеличивает штраф за дескалибровку.
- Разрешение (Дискриминационная сила): Оценивает способность модели разделять события на высоко- и маловероятные кластеры относительно базового уровня ¯o. Чем выше Разрешение, тем сильнее оно вычитается из индекса Брайера, повышая общую точность.
- Неопределенность (Энтропия среды): Выражает неустранимый уровень случайности в исследуемом классе событий. При ¯o = 0.50 (максимальная неопределенность) значение достигает пика 0.250. Зависит только от природы событий и не зависит от навыка прогнозиста.
4. Таблица калибровки: 3 236 закрытых рынков Polymarket
Таблица применяет разложение к реальным данным: 3 236 закрытых рынков Yes/No на Polymarket с объёмом не меньше $50 000, закрывшихся с 13 марта 2023 по 5 октября 2026 года; используется последняя цена Yes за 24 часа до закрытия. Диапазоны фиксированные, по 0,1. Данные, скрипт анализа и полные результаты приведены в нашем исследовании калибровки; прежняя версия этой таблицы строилась на 2 500 синтетических контрактах и заменена.
| Диапазон цены | Рынков (n_k) | Средняя цена (f_k) | Закрылись в Yes (o_k) | f_k - o_k | Вклад в надёжность | Вывод |
|---|---|---|---|---|---|---|
| 0,00 - 0,10 | 2 433 | 0,0086 | 0,0037 | +0,0049 | 0,00002 | Переоценены (явно) |
| 0,10 - 0,20 | 106 | 0,1432 | 0,1132 | +0,0300 | 0,00003 | Переоценены, в пределах шума |
| 0,20 - 0,30 | 73 | 0,2548 | 0,2192 | +0,0356 | 0,00003 | Переоценены, в пределах шума |
| 0,30 - 0,40 | 39 | 0,3415 | 0,2308 | +0,1107 | 0,00015 | Переоценены, в пределах шума |
| 0,40 - 0,50 | 36 | 0,4450 | 0,4444 | +0,0006 | 0,00000 | Близко к калибровке |
| 0,50 - 0,60 | 41 | 0,5522 | 0,7317 | −0,1795 | 0,00041 | Недооценены (явно) |
| 0,60 - 0,70 | 36 | 0,6542 | 0,8611 | −0,2069 | 0,00048 | Недооценены (явно) |
| 0,70 - 0,80 | 59 | 0,7511 | 0,8644 | −0,1133 | 0,00023 | Недооценены (явно) |
| 0,80 - 0,90 | 66 | 0,8506 | 0,8636 | −0,0130 | 0,00000 | Близко к калибровке |
| 0,90 - 1,00 | 347 | 0,9801 | 0,9856 | −0,0055 | 0,00000 | Близко к калибровке |
«Явно» означает, что 95% интервал доходности покупки Yes в этом диапазоне не включает ноль (в нижнем диапазоне эта доходность считается по 669 контрактам дороже 0,5¢). Вклады в надёжность в сумме дают 0,0013. При разрешении 0,1210 и неопределённости 0,1457 тождество Мерфи даёт 0,0013 - 0,1210 + 0,1457 ≈ 0,0260 против измеренного индекса Брайера 0,0259; небольшое расхождение возникает из-за округления и разброса цен внутри диапазонов.
5. Смещение «фаворит-аутсайдер»: что показывают данные
Смещение «фаворит-аутсайдер» (Favorite-Longshot Bias, FLB) описано на скачках и других рынках ставок: аутсайдеры стоят дороже, чем оправдывает частота их побед, а фавориты дешевле.
Наши данные показывают это смещение в нижней части шкалы. В нижнем диапазоне средняя цена 0,86%, а в Yes закрылись лишь 0,37% контрактов: аутсайдеры были переоценены более чем вдвое, хотя в абсолютном выражении разница составляет всего полцента. Покупка Yes на контрактах этого диапазона дороже 0,5¢ давала в среднем −67% (95% интервал от −92% до −43%). Наверху контракты от 90¢ в среднем стоили 98,01% и закрылись в Yes в 98,56% случаев, то есть фавориты были слегка недооценены, но их покупка давала всего +0,60% (от −0,71% до +1,91%). Самые большие абсолютные ошибки оказались в середине шкалы: в диапазонах 50–80¢ Yes случался в 73–86% случаев при средних ценах 55–75%, но это всего 136 рынков.
Обобщать мешают две оговорки. Около трёх четвертей дешёвых контрактов (1 792 из 2 433) относятся к событиям с несколькими исходами, исходы которых связаны; вне таких событий нижний диапазон показывает 0,84% по цене против 0,78% по исходам. Кроме того, выборка охватывает только Polymarket и только рынки с объёмом от $50 000.
В литературе есть три объяснения этого смещения:
- Игровой спрос на выпуклость (эффект лотереи): Розничные участники готовы переплачивать за дешёвые билеты с выплатой 20x и избегают фаворитов с коэффициентом 1,05x.
- Неэффективность капитала: Как показано в нашей статье о критерии Келли, шорт аутсайдера по 5% замораживает $0,95 капитала ради доходности 5,26%. Крупные участники неохотно связывают капитал ради такой тонкой маржи, и перекос может сохраняться.
- Взвешивание вероятностей в теории перспектив: Даниэль Канеман и Амос Тверски показали, что люди завышают вес малых вероятностей (π(p) > p при p < 0.10) и занижают вес средних и высоких.
6. Логарифмический скоринг и дивергенция Кульбака-Лейблера
Если индекс Брайера измеряет квадратичную ошибку, то теория информации использует логарифмическое правило скоринга (Log-Loss / кросс-энтропия), которое гораздо строже наказывает уверенные ошибки:
LogLoss = - (1 / N) * ∑_{t=1}^N [ o_t * ln(f_t) + (1 - o_t) * ln(1 - f_t) ]
Когда вероятность, назначенная несбывшемуся исходу, приближается к 1, штраф растёт неограниченно; при 99,9% он уже равен -ln(1 - 0.999) = -ln(0.001) = 6.908. Ожидаемый log-loss равен энтропии истинного распределения плюс дивергенция Кульбака-Лейблера D_{KL}(P_{true} || P_{market}), поэтому на одном и том же наборе событий меньший log-loss означает меньшее расхождение с истиной:
D_{KL}(P || Q) = ∑_{x} P(x) * ln( P(x) / Q(x) )
Та же величина измеряет и торговую возможность. Трейдер, который знает истинные вероятности P и ставит по Келли против рыночных цен Q без комиссий, в среднем наращивает логарифм капитала со скоростью D_{KL}(P || Q); чем ближе рынок к истине, тем меньше можно заработать. Для сравнения: у наших 3 236 рынков Polymarket log-loss равен 0,0914 за 24 часа до закрытия и 0,1449 за 7 дней (3 104 рынка с ценой за 7 дней).
7. Рынки предсказаний против опросов и экспертов
Самое известное долгосрочное сравнение провели Берг, Нельсон и Ритц (2008, International Journal of Forecasting). Они сопоставили цены рынков доли голосов Iowa Electronic Markets с 964 национальными опросами на пяти президентских выборах в США с 1988 по 2004 год. Рынок оказался ближе к итоговому результату в 74% случаев, и его преимущество было заметнее всего больше чем за 100 дней до выборов. Это прямое сравнение на одних и тех же вопросах, а не индекс Брайера.
Наши данные не позволяют сравнить рынки с опросами: сопоставимых прогнозов опросов у нас нет. Зато они показывают, насколько индекс Брайера зависит от набора вопросов. Значение 0,0259 за 24 часа выглядит отлично в основном потому, что 2 780 из 3 236 рынков (86%) за сутки до закрытия уже стоили дешевле 10¢ или от 90¢. За 7 дней до закрытия индекс равен 0,0435 на 3 104 рынках с ценой за 7 дней, и у краёв шкалы было 79% из них. Индексы Брайера сравнимы только на одних и тех же событиях и при одном горизонте, поэтому одна цифра «рынки против опросов» без такого сопоставления мало что значит.
8. Интерактивный калькулятор калибровки и декомпозиции Мерфи
Для калибровки собственных количественных моделей и сравнения точности прогнозов с рыночными эталонами квантовые аналитики используют автоматизированные пайплайны скоринга.
Вы можете самостоятельно оценить качество своих вероятностных прогнозов, вычислить компоненты Надежности и Разрешения Мерфи и построить калибровочную диаграмму в нашем интерактивном модуле:
Запустить анализатор калибровки и Brier Score →
Глубокое понимание правил скоринга и компонентов декомпозиции Мерфи позволяет количественным трейдерам выявлять устойчивые аномалии рыночных цен и монетизировать информационный перевес.
