
A avaliação da eficiência informacional em mercados de previsão exige regras estatísticas estritas de pontuação que quantifiquem a acurácia epistêmica e a calibração probabilística. Ao decompor o Brier Score em seus componentes estruturais — Confiabilidade, Resolução e Incerteza —, analistas quantitativos comparam preços de consenso com pesquisas convencionais, identificam o Viés Favorito-Zebra e isolam vantagens estatísticas consistentes.
1. A Hipótese do Mercado Eficiente em Mecanismos de Agregação de Informação
Fundamentados na célebre premissa de Friedrich Hayek sobre o sistema de preços como transmissor descentralizado de conhecimento disperso, os mercados de previsão funcionam como redes bayesianas dinâmicas de agregação de crenças. Em mercados tradicionais de ações ou commodities, os preços refletem fluxos de caixa futuros descontados por prêmios subjetivos de risco. Em contrapartida, em derivativos binários liquidados financeiramente, os contratos pagam estritamente $0,00 ou $1,00, forçando as cotações a se comportarem como medidas diretas de probabilidade consensual.
Sob a forma forte da Hipótese do Mercado Eficiente (HME), o preço de equilíbrio P_t sintetiza instantaneamente toda a informação pública e privada existente:
E[o_{t+k} | F_t] = P_t
Onde o_{t+k} ∈ {0, 1} representa o desfecho binário verificado na data de liquidação t+k, e F_t traduz a filtração de todas as informações conhecidas até o instante t. Em um mercado perfeitamente eficiente, a trajetória temporal dos preços obedece a um processo martingale com autocorrelação serial nula:
E[P_{t+1} - P_t | F_t] = 0
Para verificar empiricamente a validade dessa propriedade estocástica, pesquisadores utilizam regras estritas de pontuação (proper scoring rules) que penalizam simultaneamente a descalibração e o excesso de confiança.
2. O Brier Score: Métrica Quadrática para Probabilidades Binárias
Proposto pelo meteorologista Glenn W. Brier em 1950, o Brier Score é uma regra estritamente própria concebida para quantificar a discrepância entre probabilidades atribuídas a priori e desfechos binários observados a posteriori.
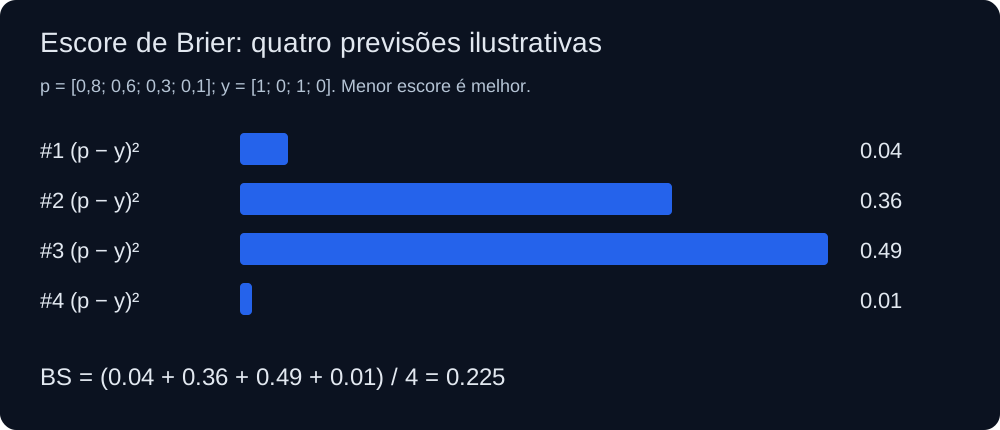
Seja N o volume amostral total de contratos liquidados. Para cada evento t ∈ {1, 2, ..., N}, seja f_t ∈ [0,00, 1,00] a probabilidade projetada (o preço de negociação P_m), e seja o_t ∈ {0, 1} o desfecho empírico (1 para ocorrência, 0 para não ocorrência). O Brier Score (BS) define-se como o erro quadrático médio:
BS = (1 / N) * ∑_{t=1}^N (f_t - o_t)^2
Propriedades fundamentais do Brier Score:
- Intervalo Normalizado: BS ∈ [0,00, 1,00]. Quanto menor a pontuação, maior a acurácia preditiva demonstrada pelo modelo.
- Previsor Perfeito Determinístico: Atribuir probabilidade 1,00 a todos os eventos que ocorrem e 0,00 a todos os que não ocorrem resulta em BS = 0,000.
- Ponto de Referência Não-Informativo: Um previsor ingênuo que atribua 0,50 a todos os eventos obtém BS = (0,50 - 1)^2 = 0,250. Qualquer sistema com pontuação superior a 0,250 apresenta desempenho inferior ao lançamento aleatório de uma moeda.
- Propriedade Estrita de Honestidade: O Brier Score esperado é minimizado se, e somente se, a probabilidade divulgada f_t coincidir exatamente com a crença subjetiva real p_t do analista. É matematicamente inviável manipular a métrica inflando ou deflacionando estimativas propositalmente.
3. A Decomposição de Murphy: Confiabilidade, Resolução e Incerteza
Em 1973, Allan H. Murphy demonstrou analiticamente que o Brier Score agregado pode ser particionado em três componentes ortogonais com profundo significado econômico.
Suponha que as projeções sejam agrupadas em K intervalos de probabilidade discretos k ∈ {1, 2, ..., K} com valores médios f_k (por exemplo, faixas decílicas: 0,05, 0,15, ..., 0,95). Seja n_k o número de previsões no grupo k, e seja o_k a frequência empírica de eventos concretizados no grupo k:
o_k = (1 / n_k) * ∑_{t ∈ bin_k} o_t
Seja ¯o a taxa basal global de ocorrência em toda a amostra: ¯o = (1 / N) * ∑ o_t. A identidade analítica de Murphy formaliza-se como:
BS = Confiabilidade - Resolucao + Incerteza
Onde cada termo calcula-se estritamente conforme:
Confiabilidade = (1 / N) * ∑_{k=1}^K n_k * (f_k - o_k)^2
Resolucao      = (1 / N) * ∑_{k=1}^K n_k * (o_k - ¯o)^2
Incerteza      = ¯o * (1 - ¯o)
Interpretação quantitativa dos três pilares da decomposição:
- Confiabilidade (Erro de Calibração): Mensura o quanto as probabilidades projetadas se desviam das frequências reais de ocorrência. Em um mercado com calibração perfeita, o_k = f_k em todas as faixas, produzindo Confiabilidade = 0,000. Qualquer valor positivo representa penalidade por descalibração.
- Resolução (Capacidade Discriminativa): Avalia a aptidão do previsor em discriminar subconjuntos com desfechos muito discrepantes em relação à média basal histórica ¯o. Uma Resolução mais alta subtrai diretamente do Brier Score, aumentando a precisão global do sistema.
- Incerteza (Entropia Intrínseca): Representa o nível irredutível de aleatoriedade do ambiente de eventos. Quando ¯o = 0,50 (máxima incerteza), o termo atinge seu teto de 0,250. Depende exclusivamente da natureza dos eventos, sendo totalmente independente da habilidade do modelador.
4. Tabela de Calibração: 3.236 Mercados Resolvidos da Polymarket
A tabela aplica a decomposição a dados reais: 3.236 mercados Yes/No resolvidos da Polymarket com volume de pelo menos $50.000, encerrados entre 13 de março de 2023 e 5 de outubro de 2026, usando o último preço Yes negociado 24 horas antes do fechamento. As faixas são intervalos fixos de 0,1. A base de dados, o script de análise e os resultados completos estão no nosso estudo de calibração; uma versão anterior desta tabela usava 2.500 contratos sintéticos e foi substituída.
| Faixa de Preço | Mercados (n_k) | Preço Médio (f_k) | Resolvidos Yes (o_k) | f_k - o_k | Contribuição à Confiabilidade | Leitura |
|---|---|---|---|---|---|---|
| 0,00 - 0,10 | 2.433 | 0,0086 | 0,0037 | +0,0049 | 0,00002 | Caro demais (clara) |
| 0,10 - 0,20 | 106 | 0,1432 | 0,1132 | +0,0300 | 0,00003 | Caro, dentro do ruído |
| 0,20 - 0,30 | 73 | 0,2548 | 0,2192 | +0,0356 | 0,00003 | Caro, dentro do ruído |
| 0,30 - 0,40 | 39 | 0,3415 | 0,2308 | +0,1107 | 0,00015 | Caro, dentro do ruído |
| 0,40 - 0,50 | 36 | 0,4450 | 0,4444 | +0,0006 | 0,00000 | Perto do calibrado |
| 0,50 - 0,60 | 41 | 0,5522 | 0,7317 | −0,1795 | 0,00041 | Barato demais (clara) |
| 0,60 - 0,70 | 36 | 0,6542 | 0,8611 | −0,2069 | 0,00048 | Barato demais (clara) |
| 0,70 - 0,80 | 59 | 0,7511 | 0,8644 | −0,1133 | 0,00023 | Barato demais (clara) |
| 0,80 - 0,90 | 66 | 0,8506 | 0,8636 | −0,0130 | 0,00000 | Perto do calibrado |
| 0,90 - 1,00 | 347 | 0,9801 | 0,9856 | −0,0055 | 0,00000 | Perto do calibrado |
"Clara" significa que o intervalo de 95% do retorno de comprar Yes naquela faixa exclui zero (na faixa mais baixa, esse retorno é calculado sobre os 669 contratos cotados acima de 0,5¢). As contribuições à confiabilidade somam 0,0013. Com resolução de 0,1210 e incerteza de 0,1457, a identidade de Murphy dá 0,0013 - 0,1210 + 0,1457 ≈ 0,0260, contra um Brier medido de 0,0259; a pequena diferença vem do arredondamento e da dispersão dos preços dentro de cada faixa.
5. O Viés Favorito-Zebra: O Que os Dados Mostram
O Viés Favorito-Zebra (Favorite-Longshot Bias - FLB) é um padrão documentado em corridas de cavalos e outros mercados de apostas: os azarões ficam caros em relação à frequência com que vencem, e os favoritos ficam baratos.
Nossos dados mostram esse padrão na ponta de baixo. Na faixa mais baixa, o preço médio é 0,86%, mas só 0,37% desses contratos resolveram Yes: os azarões estavam mais de duas vezes caros, embora a diferença absoluta seja de apenas meio centavo. Comprar Yes nos contratos dessa faixa cotados acima de 0,5¢ rendeu −67% em média (intervalo de 95%: −92% a −43%). No topo, contratos a partir de 90¢ tinham média de 98,01% e resolveram Yes em 98,56% dos casos, então os favoritos estavam um pouco baratos, mas comprá-los rendeu só +0,60% (−0,71% a +1,91%). Os maiores erros absolutos ficaram no meio: nas faixas de 50–80¢, o Yes aconteceu em 73–86% dos casos contra preços médios de 55–75%, em apenas 136 mercados.
Duas ressalvas limitam a generalização. Cerca de três quartos dos contratos baratos (1.792 de 2.433) vêm de eventos com múltiplos resultados, cujos desfechos são correlacionados; fora desses eventos, a faixa mais baixa mostra 0,84% de preço contra 0,78% de resolução. E a amostra cobre só a Polymarket, com volume de pelo menos $50.000.
A literatura oferece três explicações para o viés:
- Preferência por Loterias (Convexidade Recreativa): Apostadores de varejo aceitam pagar caro por bilhetes baratos com pagamento de 20x e evitam favoritos que pagam 1,05x.
- Ineficiência de Capital: Como mostra nossa análise do critério de Kelly, vender um azarão de 5% imobiliza $0,95 de capital por um retorno de 5,26%. Grandes operadores relutam em prender capital por margens tão finas, o que pode deixar os azarões caros.
- Ponderação de Probabilidades (Teoria do Prospecto): Daniel Kahneman e Amos Tversky mostraram que as pessoas superestimam probabilidades baixas (π(p) > p para p < 0.10) e subestimam probabilidades moderadas e altas.
6. Log-Loss e Divergência de Kullback-Leibler
Enquanto o Brier Score mede o erro quadrático, a teoria da informação usa a Regra de Pontuação Logarítmica (Log-Loss / Entropia Cruzada), que pune com muito mais força os erros confiantes:
LogLoss = - (1 / N) * ∑_{t=1}^N [ o_t * ln(f_t) + (1 - o_t) * ln(1 - f_t) ]
À medida que a probabilidade atribuída a um resultado que não acontece se aproxima de 1, a penalidade cresce sem limite; a 99,9% ela já é -ln(1 - 0.999) = -ln(0.001) = 6.908. O log-loss esperado é igual à entropia da distribuição verdadeira mais a divergência de Kullback-Leibler (KL) D_{KL}(P_{true} || P_{market}), então, num mesmo conjunto de eventos, um log-loss menor significa uma divergência menor em relação à verdade:
D_{KL}(P || Q) = ∑_{x} P(x) * ln( P(x) / Q(x) )
A mesma grandeza mede a oportunidade de negociação. Um operador que conhece as probabilidades verdadeiras P e aposta por Kelly contra os preços de mercado Q, sem taxas, faz o capital crescer a uma taxa logarítmica esperada igual a D_{KL}(P || Q); quanto mais perto da verdade estiver o mercado, menos há para ganhar. Como referência, nossos 3.236 mercados da Polymarket têm log-loss de 0,0914 a 24 horas do fechamento e de 0,1449 a 7 dias (3.104 mercados com preço de 7 dias).
7. Mercados Preditivos vs. Pesquisas e Especialistas
A comparação de longo prazo mais conhecida é a de Berg, Nelson e Rietz (2008, International Journal of Forecasting). Eles compararam os preços de participação nos votos do Iowa Electronic Markets com 964 pesquisas nacionais nas cinco eleições presidenciais dos EUA de 1988 a 2004. O mercado ficou mais perto do resultado final em 74% das vezes, e sua vantagem foi mais clara a mais de 100 dias da eleição. É uma comparação direta nas mesmas perguntas, não um Brier score.
Nossos dados não permitem ordenar mercados e pesquisas, porque não temos previsões de pesquisas correspondentes. Mas mostram o quanto um Brier score depende do conjunto de perguntas. O Brier de 0,0259 a 24 horas parece excelente sobretudo porque 2.780 dos 3.236 mercados (86%) já estavam abaixo de 10¢ ou a partir de 90¢ um dia antes do fechamento. A 7 dias do fechamento o valor é 0,0435 nos 3.104 mercados com preço de 7 dias, e 79% deles estavam nesses extremos. Brier scores só são comparáveis nos mesmos eventos e no mesmo horizonte, então um número único para "mercados preditivos" contra "pesquisas" diz pouco sem esse pareamento.
8. Ferramenta de Análise de Calibração e Decomposição de Murphy
Para calibrar modelos proprietários de inteligência quantitativa e auditar a precisão de previsões históricas, mesas de investimento estruturam pipelines automatizados de pontuação de Brier.
Você pode auditar a precisão de suas próprias projeções, computar os termos de Confiabilidade e Resolução de Murphy e gerar diagramas de confiabilidade através do nosso analisador interativo:
Acessar Analisador de Calibração e Brier Score →
Compreender a matemática das regras estritas de pontuação e decomposição de calibração permite ao participante quantitativo transformar estimativas estatísticas em operações financeiras de alta precisão.
